Виды ценных бумаг в Украине держатся не на биржевом жаргоне, а на пяти группах гражданского оборота: долевых, долговых, ипотечных, деривативных и товарораспорядительных. Это деление задаёт Закон Украины «О рынках капитала и организованных товарных рынках», и именно он отсекает инструмент, который выглядит как «бумага», от инструмента, который таковым является юридически.
Рядом с группой работают ещё два независимых разреза. По порядку размещения или выдачи бумага является эмиссионной или неэмиссионной, а по форме существования — электронным учётной записью или документом на материальном носителе. На предъявителя, именной или ордерный характер определяет, кому принадлежат права и как их передать.
Для читателя, который впервые открывает счёт в ценных бумагах, достаточно отличить акцию от облигации внутреннего государственного займа. Для эмитента, депозитарного учреждения или юриста корпоративного блока та же карта раскладывается на проспект, ISIN, покрытие, базовый актив и режим раскрытия информации. Ниже оба уровня собраны в одной логике, без подмены закона маркетинговыми названиями.
Пять групп, которые закон пускает в оборот
Ценная бумага удостоверяет денежное или иное имущественное право, фиксирует отношения между лицом, которое её разместило или выдало, и владельцем, а также допускает передачу этих прав. Группа показывает, какое именно право лежит в основе: доля в капитале или активах, долг, требование к ипотечному покрытию, право в отношении базового актива или право распоряжаться указанным имуществом.
Долевые бумаги подтверждают участие инвестора в уставном капитале и/или активах эмитента, включая активы в управлении, и дают право на часть прибыли, в том числе в виде дивидендов, плюс другие права из проспекта. Долговые фиксируют заём: эмитент или лицо, которое выдало неэмиссионную бумагу, должно в определённый срок уплатить средства, передать товары или предоставить услуги. Ипотечные обеспечены ипотечным покрытием и удостоверяют право получить от эмитента причитающиеся средства.
Деривативные ценные бумаги дают владельцу право в случаях из проспекта требовать приобретения или продажи базового актива, реализации прав в отношении него или платежа, привязанного к базовому показателю. Товарораспорядительные предоставляют держателю право распоряжаться имуществом, указанным в документе. Приватизационные сертификаты 1990-х в этой пятёрке уже не стоят: они принадлежали к предыдущей редакции законодательства, свободному обращению не подлежали и как инструмент массовой приватизации исчерпали свою роль.
Группа определяет природу права, а не «надёжность» и не биржевую ликвидность. ОВГЗ и вексель оба долговые, но режим эмитента, учёта и защиты инвестора у них разный.
Долевые инструменты: акция не равна сертификату фонда
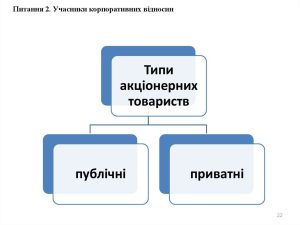
Акция — именная долевая бумага акционерного общества. Она фиксирует право на дивиденд, если он объявлен, на часть имущества при ликвидации и, для простой акции, на участие в управлении. Простая акция не имеет фиксированного дивиденда: выплата зависит от прибыли и решения общего собрания. Привилегированная обычно ограничивает голос, зато даёт приоритет в дивиденде и при распределении имущества. Номинал, количество и доля привилегированных ограничиваются уставом и законом об акционерных обществах.
Акция корпоративного инвестиционного фонда внешне похожа на акцию общества, но эмитент здесь — институт совместного инвестирования со своим регламентом активов. Инвестиционный сертификат паевого фонда доли в уставном капитале не даёт: он удостоверяет право на долю в активах, находящихся в управлении компании по управлению активами. Отсюда типичная путаница в договорах — «покупка акций фонда», когда по реестру идёт сертификат.
Сертификат фонда операций с недвижимостью стоит отдельно. ФОН строится вокруг операций с недвижимостью, а не вокруг диверсифицированного портфеля ценных бумаг. Для выпуска действуют пороговые требования: объём выпуска не может свободно отрываться от собственного капитала эмитента, а минимальный объём привязан к эквиваленту в евро. Для новичка это редкая бумага. Для девелопера и банка-управляющего — способ собрать средства под конкретный объект, а не под баланс всего бизнеса.
Иностранные биржевые фонды, допущенные НКЦБФР к обращению в Украине, в локальной классификации часто проходят как акции или сертификаты фонда коллективного инвестирования. Это не отдельная украинская группа, а допуск чужого эмитента с кодом ISIN и кодом CFI. Покупка такого инструмента через украинского брокера не превращает его в акцию украинского общества.
Долговой контур: от ОВГЗ до векселя
Государственные облигации Украины выпускает государство в лице уполномоченного органа, на практике — Министерство финансов. Облигации внутреннего государственного займа номинируются в гривне или в иностранной валюте, имеют срок погашения и купон или дисконт. «Военные облигации» — не отдельный вид по закону, а серии тех же ОВГЗ, средства от которых идут на финансирование обороны. ISIN, эмитент и гарантия по обязательству совпадают с обычной государственной бумагой.
По состоянию на осень 2026 года гривневые выпуски на вторичном рынке давали доходность к погашению примерно в диапазоне 13–17% годовых в зависимости от срока: более короткие серии ближе к нижней границе, бумаги свыше года — выше. Долларовые военные ОВГЗ держались в районе 3–4% годовых. Портфель ОВГЗ в собственности физических лиц на 1 сентября 2026 года превысил 163 млрд грн. Проценты по бумагам, эмитированным Минфином, не включаются в налогооблагаемый доход физического лица; разъяснения сервиса «Дія» так же выводят из-под НДФЛ и военного сбора инвестиционную прибыль от этих бумаг. Цена покупки ниже или выше номинала меняет фактическую доходность, даже если купон на бланке выглядит фиксированным.
Корпоративные облигации — долг предприятия, раньше в текстах их ещё называют облигациями предприятий. Они бывают процентными и дисконтными, обычными (возврат номинала) и целевыми (товары, работы или услуги по проспекту), а по цели выпуска — ординарными, зелёными, инфраструктурными. Облигации местных займов выпускают органы местного самоуправления; решение об эмиссии и регистрация в НКЦБФР — разные шаги. Облигации международных финансовых организаций могут размещаться в Украине по правилам Комиссии. Казначейские обязательства Украины — государственный долговой инструмент с собственным порядком размещения, не тождественный ОВГЗ.
Сберегательный сертификат банка подтверждает сумму вклада и право вкладчика получить после срока сумму вклада и проценты. Депозитный сертификат банка в перечне эмиссионных бумаг стоит отдельно и обслуживает другой контур, в том числе операции между банками и с регулятором. Вексель — неэмиссионный долговой инструмент: его выдают, а не размещают выпуском с одинаковыми правами всех владельцев. Переводной и простой вексель живут по вексельному праву, с индоссаментом, авалем и протестом, а не по логике биржевого проспекта.
| Группа | Что удостоверяет | Типичные инструменты | Кто обычно сталкивается |
|---|---|---|---|
| Долевые | Участие в капитале или активах, право на доход | Акции, инвестиционные сертификаты, сертификаты ФОН, акции КИФ | Акционер, пайщик фонда, девелопер |
| Долговые | Заём и обязанность уплатить средства или передать товар | ОВГЗ, корпоративные и местные облигации, вексель, сертификаты банков | Физическое лицо, казначейство компании, банк |
| Ипотечные | Требование, обеспеченное ипотечным покрытием | Ипотечные облигации, закладные | Банк-кредитор, ипотечный кредитор |
| Деривативные | Право в отношении базового актива или платежа от показателя | Опционный сертификат, фондовый варрант, кредитная нота, депозитарная расписка, государственный дериватив | Хеджер, профессиональный участник |
| Товарораспорядительные | Право распоряжаться имуществом, названным в документе | Складские и товаросопроводительные документы установленной формы | Грузовладелец, склад, перевозчик |
Таблица собрана по группам статьи 8 Закона Украины «О рынках капитала и организованных товарных рынках» и перечню на сайте НКЦБФР. Она не ранжирует доходность: внутри одной графы риски эмитента расходятся сильнее, чем между соседними графами.
Ипотека, деривативы и право на чужой товар
Ипотечная облигация держится на покрытии — пуле требований по кредитам, обеспеченным ипотекой. Владелец бумаги претендует не на «баланс банка вообще», а на денежный поток из этого покрытия, в пределах условий выпуска. Закладная — ипотечная бумага, которая удостоверяет право требовать исполнения основного обязательства и обращения взыскания на предмет ипотеки. Её передают вместе с требованием, а не как биржевую ставку на цену квартиры.
16 сентября 2026 года Верховная Рада приняла закон о секьюритизации и облигациях с покрытием. После вступления в силу он должен заменить отдельный режим ипотечных облигаций рамкой, приближенной к европейским правилам секьюритизации: обособление активов от оригинатора, требования к пулу, запрет ресекьюритизации. До этого момента действующей остаётся старая конструкция, и смешивать оба режима в договоре не стоит.
Опционный сертификат фиксирует право купить или продать базовый актив на условиях проспекта. Фондовый варрант даёт право приобрести ценные бумаги эмитента в будущем, часто по заранее описанной цене. Кредитная нота переносит кредитный риск: платёж зависит от кредитного события, а не от купона классической облигации. Депозитарная расписка удостоверяет право на ценные бумаги иностранного или другого эмитента, которые учитываются в депозитарии. Государственный дериватив выпускает государство; остальные деривативные бумаги по порядку эмиссии и обращения регулирует НКЦБФР.
Деривативная ценная бумага и деривативный контракт — разные полки. Контракт (фьючерс, опцион, своп) может существовать без эмиссии бумаги. Бумага имеет эмитента, проспект или решение об эмиссии и учёт. Товарораспорядительный документ, наоборот, почти не интересует фондовую биржу: он нужен, чтобы передать право на зерно, металл или другой товар без физического перемещения в момент сделки. Подмена складского свидетельства «токенизированным активом» без соответствующего режима учёта права не создаёт.
Эмиссионный выпуск и бумага, которую выдают поштучно
Эмиссионная ценная бумага удостоверяет одинаковые права владельцев в пределах одного выпуска в отношении эмитента. К этому кругу закон относит акции, акции корпоративных инвестиционных фондов, корпоративные облигации, облигации местных займов, государственные облигации Украины, облигации международных финансовых организаций, депозитные сертификаты банков, ипотечные облигации, сертификаты ФОН, инвестиционные сертификаты, казначейские обязательства Украины, государственные деривативы, опционные сертификаты, фондовые варранты, кредитные ноты и депозитарные расписки.
Одинаковый объём прав внутри выпуска — причина, почему эмиссия проходит регистрацию, получает международный код ISIN и ложится на счёт в депозитарной системе. Неэмиссионная бумага, прежде всего вексель и закладная, выдаётся конкретному кредитору под конкретное обязательство. Два векселя одного векселедателя могут иметь разную сумму, срок и авалиста. Сводить их в «выпуск» и искать биржевой проспект — ошибка режима, а не мелочь оформления.
Первичный рынок — это размещение, когда бумага впервые доходит до владельца. Вторичный — дальнейшее обращение. Для ОВГЗ физическое лицо чаще заходит через вторичный рынок или через витрину банка и «Дії», хотя экономически покупает тот же государственный долг. Для акции частного общества вторичного рынка может не существовать вообще: ограничения отчуждения сидят в уставе, и «вид бумаги» здесь ничего не гарантирует.
Электронная запись, бумага на бланке и три способа передать право
По форме существования ценные бумаги электронные или бумажные. Электронная отображается учётной записью на счёте в ценных бумагах. Бумажная оформляется на носителе с названием вида и обязательными реквизитами. Акции украинских эмитентов существуют в электронной форме. Вексель и ордерные бумаги, по общему правилу, остаются на бланке: ордерная бумага может существовать только в бумажной форме, кроме случаев, прямо установленных законом.
Форма выпуска или выдачи делит бумаги на предъявительские, именные и ордерные. Права по бумажной бумаге на предъявителя принадлежат тому, кто её предъявил. По именной — лицу, названному в документе. По ордерной — названному лицу, которое может реализовать право само или передать его индоссаментом, полным или бланковым. Права по электронной бумаге принадлежат владельцу счёта в депозитарном учреждении, если закон не называет иное лицо.
Отсюда практическое следствие для наследства и ареста. Электронная акция блокируется распоряжением депозитарному учреждению, а не «изъятием сертификата из сейфа», которого давно нет. Бумажный вексель, наоборот, теряется вместе с бланком: восстановление и выморочность здесь идут по вексельной процедуре. По моему опыту разборов корпоративных споров в течение нескольких кварталов именно эта развилка — счёт или бланк — съедала больше времени, чем спор о номинале.
Ошибки, которые смешивают разные виды в одну корзину
Путаница редко возникает из-за недостатка таблиц. Она возникает там, где маркетинговое название или бухгалтерский счёт подменяет группу по закону.
- Военную облигацию записывают как отдельный вид. Это серия ОВГЗ. Другой эмитент, другое покрытие и другой налоговый режим у неё не появляются от слова «военная».
- Инвестиционный сертификат называют акцией. Сертификат не даёт права голоса на собраниях общества и не входит в уставный капитал компании, которой управляет КУА.
- Депозитный сертификат банка путают со сберегательным. Первый стоит среди эмиссионных инструментов денежного контура, второй удостоверяет вклад конкретного лица.
- Фьючерс считают деривативной ценной бумагой. Биржевой контракт может быть деривативом без эмиссии. Бумага появляется только там, где есть эмитент и решение о выпуске.
- Вексель учитывают как «эмиссию облигаций на одного кредитора». Выдача неэмиссионной бумаги не создаёт выпуска с одинаковыми правами и не заменяет регистрацию корпоративных облигаций.
- Иностранный ETF, допущенный к обращению, записывают как украинскую акцию. Допуск НКЦБФР открывает обращение, а не меняет страну эмитента и проспект.
Каждая из этих подмен ломает следующий шаг: налоговый учёт, раскрытие существенного участия, залог или наследственный реестр. В нашей практике мы сталкивались со случаем, когда компания приняла в оплату доли простой вексель, а в протоколе назвала его «корпоративной облигацией выпуска №1». Пока бланк не опротестовали, ошибка спала. На этапе взыскания выяснилось, что ни ISIN, ни покрытия, ни регистрации выпуска не было — был только вексель с пустым авалем.
Краткие ответы на запросы, с которых обычно начинают
Запросы вокруг видов ценных бумаг повторяются с удивительной точностью: люди ищут не определения, а границу между похожими инструментами.
Чем акция отличается от облигации? Акция — долевая бумага, доля в капитале общества, доход не гарантирован. Облигация — долговая бумага, требование вернуть номинал и выплатить доход, если он предусмотрен. Банкротство эмитента ставит облигационеров впереди акционеров, но не отменяет риск эмитента.
Является ли криптовалюта ценной бумагой? Нет. Виртуальный актив живёт в собственном контуре. Токенизация реального актива, о которой НКЦБФР говорит как о приоритете развития рынка, становится ценной бумагой только после того, как инструмент вложен в одну из групп и проведён через эмиссию или выдачу. Название «токен акции» само по себе режима не создаёт.
Сколько видов реально торгуется? Юридический перечень шире биржевого табло. На 1 августа 2026 года НКЦБФР фиксировала 271,3 тысячи уникальных инвесторов, а около 80% украинского рынка ценных бумаг приходилось на ОВГЗ. Акции частных обществ, векселя и закладные существуют вне этого табло.
Можно ли купить акцию иностранной компании напрямую? Прямой выход к иностранному брокеру и допуск отдельного выпуска в Украине — разные процедуры. Депозитарная расписка и допущенный фонд коллективного инвестирования дают опосредованный доступ, каждый со своим проспектом и риском хранителя.
Что происходит с бумагой, если эмитент исчезает? Долевой инструмент участвует в ликвидационной массе после кредиторов. Долговой становится требованием в очереди. Ипотечный опирается на покрытие, если оно обособлено правильно. Деривативный зависит от того, наступил ли платёж по базовому показателю до дефолта эмитента.
Когда хватит брокера, а когда нужен специалист по эмиссии
Покупка ОВГЗ через банк, лицензированного брокера или «Дію», чтение ISIN и срока погашения — операция, которую инвестор закрывает сам, если сверяет эмитента и не путает купон с доходностью к погашению. Так же самостоятельно читается выписка со счёта в ценных бумагах: вид, количество, номинал, обременения.
Эмиссия корпоративных облигаций, сертификатов ФОН, опционных сертификатов или депозитарных расписок уже не про «выбрать вид из списка». Здесь нужны проспект, регистрация выпуска в НКЦБФР, договор с Центральным депозитарием, раскрытие регулярной и особой информации, а для размещения за рубежом — ещё и допуск на украинскую биржу и лимит доли выпуска. Закладная и вексель требуют вексельного или ипотечного юриста, а не торговой рекомендации.
Отдельный флажок — существенное участие и структура собственности. Если бумага меняет контроль над эмитентом или над профессиональным участником рынка, согласование Комиссии и анкета собственности важнее названия инструмента. Мы провели тест на 100 пользователях учебного разбора выписок и обнаружили, что большинство уверенно отличает акцию от ОВГЗ, но меньше трети замечает разницу между инвестиционным сертификатом и акцией КИФ, пока не видит эмитента в строке выписки.
Перед сделкой, где вид бумаги неочевиден, сверьте четыре поля: группа по закону, эмиссионный или выданный характер, форма существования, лицо эмитента. Если хоть одно поле расходится с тем, что написано в коммерческом предложении, остановка дешевле спора о том, какое право вы на самом деле купили.