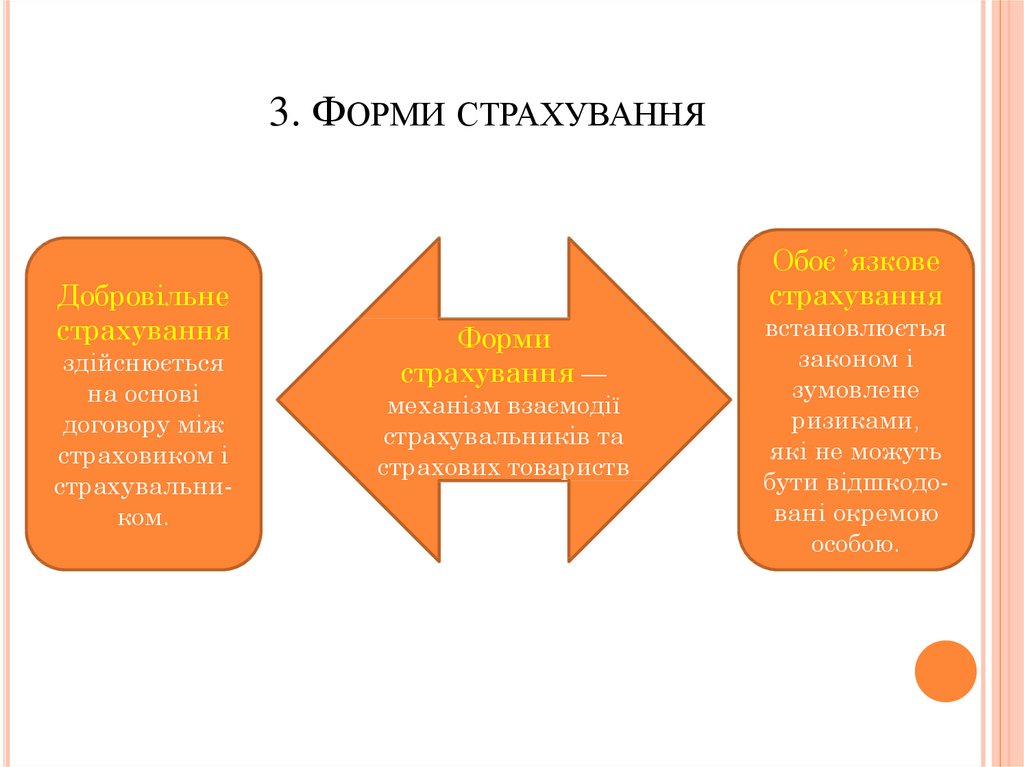
Формы страхования в украинском праве — это способ, при котором возникает страховая защита: по прямому предписанию закона или по договору, условия которого стороны согласовывают самостоятельно. Это деление до сих пор определяет, можно ли отказаться от полиса, кто устанавливает тариф и что будет, если документ не оформить.
С 1 января 2025 года общий Закон Украины «О страховании» № 1909-IX работает в логике классов, а не закрытого перечня «обязательных видов». Обязанность страховаться никуда не исчезла: ее задают отдельные законы, прежде всего об автогражданке. Добровольные продукты при этом остались основным массивом рынка.
Ниже — как отличить форму от класса, что именно обязательно для водителя и бизнеса в 2026 году, где заканчивается коммерческое страхование и начинаются социальные взносы, и какие формулировки в договоре сигнализируют об узком покрытии.
Чем форма отличается от вида и класса
В учебниках по страхованию форма проведения — классификационный признак по степени свободы волеизъявления. Если закон возлагает на лицо обязанность заключить договор и уплатить премию, это обязательная форма. Если защита возникает только после согласия сторон, это добровольная форма. Вид и класс описывают иное: что именно страхуется и какой риск покрывается.
Старый Закон «О страховании» 1996 года фиксировал это прямо: страхование может быть добровольным или обязательным, а новые обязательные виды допускались только через изменения в этот закон. Перечень разросся до нескольких десятков позиций — от пассажиров на транспорте до ответственности перевозчиков и отдельных профессий. Большинство популярных объяснений до сих пор цитируют именно этот перечень, хотя он уже не является рабочей картой рынка.
Закон № 1909-IX, принятый 18 ноября 2021 года и примененный к страховой деятельности по сути с 2024–2025 годов, убрал деление лицензий на «обязательные» и «добровольные» виды. Вместо этого появились 23 класса: 18 — для страхования иного, чем жизнь, и 5 — для страхования жизни. Класс отвечает на вопрос «какой риск лицензирован», форма — на вопрос «можно ли не покупать этот полис».
Путаница стоит денег. Человек видит в правилах страховщика «класс 10» и считает, что продукт обязательный, хотя класс 10 — это ответственность из использования наземного транспорта, а обязанность купить полис вытекает не из класса, а из специального закона об автогражданке. И наоборот: медицинское страхование работников часто воспринимают как государственное требование, хотя для частного работодателя это обычно добровольный социальный пакет.
Обязательная форма: защита третьих лиц, а не удобство страхователя
Обязательное страхование возникает там, где ущерб может лечь на человека, который не выбирал риск. Классический пример — вред, причиненный чужим автомобилем. Потерпевший не договаривался с водителем о покрытии, поэтому закон обязывает владельца транспортного средства иметь полис гражданско-правовой ответственности.
Признаки обязательной формы устойчивы. Объект, минимальный объем покрытия и круг лиц, которые должны страховаться, задает закон, а не правила компании. Страховщик, имеющий соответствующую лицензию, не может произвольно отказать в заключении договора на стандартных условиях, если страхователь выполнил требования закона. Тариф может быть свободным или регулируемым — это зависит от конкретного вида, — но пределы ответственности снизу ограничены нормативом. Не заключение договора влечет административную, а иногда гражданскую ответственность.
С 1 января 2025 года автогражданку регулирует Закон № 3720-IX «Об обязательном страховании гражданско-правовой ответственности владельцев наземных транспортных средств». Предыдущий закон № 1961-IV утратил силу. К наземным транспортным средствам отнесены и мопеды, и мотоциклы, поэтому полис нужен не только владельцу легкового авто. В 2026 году участники боевых действий и лица с инвалидностью вследствие войны больше не освобождены от оформления полностью: закон дает скидку 50 % и, на период военного положения плюс один год после его отмены, государственную компенсацию второй части стоимости при определенных условиях. Полис все равно должен быть.
Отдельно стоит государственное социальное страхование — пенсионное, на случай безработицы, от несчастного случая на производстве. Это не коммерческая форма и не полис страховой компании. Единый социальный взнос формирует страховой стаж, а не страховую сумму по договору. В 2026 году минимальный добровольный взнос для докупки стажа привязан к минимальной зарплате 8647 грн и составляет 1902,34 грн в месяц. Путать этот платеж с добровольным пенсионным страхованием жизни (класс 23) не стоит: разные фонды, разные выплаты, разная правовая природа.
Добровольная форма: закон дает рамку, условия пишет договор
Добровольное страхование действует на основании договора. Закон определяет, кто может быть страховщиком, какие существенные условия должен содержать договор и как защищается потребитель. Конкретный перечень рисков, франшизу, лимит, территорию и исключения стороны согласовывают в пределах правил страховщика.
Именно здесь сосредоточена большая часть продуктов, которыми пользуется домохозяйство и бизнес: КАСКО, страхование квартиры, добровольное медицинское страхование, страхование от несчастного случая, грузов, ответственности перевозчика сверх обязательного минимума, финансовых рисков. Страхователь может не покупать полис. Страховщик может отказать в принятии риска, повысить тариф или исключить отдельные события — войну, террористический акт, износ, умысел.
Практическая разница с обязательной формой проявляется в момент ущерба. В автогражданке потерпевший имеет определенное законом право на возмещение в пределах лимитов, даже если виновник нарушил какие-то внутренние условия полиса способом, который закон не позволяет противопоставить третьему лицу. В КАСКО выплата зависит от того, входит ли событие в застрахованный перечень и не сработало ли исключение. Два полиса на один автомобиль — это две разные формы с разной логикой защиты.
Добровольная форма не означает полной свободы формулировок. Национальный банк как регулятор требует, чтобы условия были четкими, а риски не дублировались в исключениях так, чтобы потребитель получал иллюзию покрытия. Договор заключается в бумажной форме с собственноручными подписями или как электронный документ с квалифицированной или усовершенствованной электронной подписью после идентификации клиента. Электронный полис — это форма договора, а не форма страхования.
Сравнение форм по признакам, которые видны в договоре
Разницу между формами удобно сверять не по лозунгу на сайте страховщика, а по нескольким признакам, которые можно проверить до оплаты.
| Признак | Обязательная форма | Добровольная форма |
|---|---|---|
| Основание возникновения | Специальный закон возлагает обязанность заключить договор | Только согласие сторон |
| Кто определяет минимальное покрытие | Закон и подзаконные акты | Правила страховщика и договор |
| Право отказаться | Нет, пока лицо находится в круге обязанности | Есть, до заключения и часто в течение срока по договору |
| Отказ страховщика | Ограничен, если есть лицензия и стандартные условия | Допустим по риск-аппетиту компании |
| Последствие отсутствия полиса | Штраф, а иногда возмещение из собственного кармана | Только собственный незащищенный ущерб |
| Типичный интерес | Третьи лица и публичный порядок | Собственное имущество, здоровье, прибыль |
Сопоставление составлено по Закону № 1909-IX, Закону № 3720-IX и устоявшейся классификации по форме проведения. Конкретные лимиты автогражданки нужно сверять с действующей редакцией специального закона, потому что они менялись после 1 января 2025 года.
Классы страхования, которые заменили старый перечень видов
Класс — лицензионная единица. Страховщик получает право работать не с «видом КАСКО», а с классом 3 (наземные транспортные средства, кроме железнодорожного подвижного состава) и может в пределах класса собирать продукты с разным набором рисков. Один договор может сочетать несколько классов, если компания имеет соответствующие лицензии.
Классы страхования иного, чем жизнь:
- 1 — от несчастного случая, включая производственную травму и профзаболевание;
- 2 — на случай болезни, включая медицинское страхование;
- 3 — наземные транспортные средства;
- 4 — железнодорожный подвижной состав;
- 5 — воздушные суда;
- 6 — водные суда;
- 7 — имущество, которое перевозится, включая груз и багаж;
- 8 — имущество от огня и опасного воздействия природных явлений;
- 9 — имущество от других повреждений, в частности кражи, грабежа, умышленного уничтожения;
- 10 — ответственность из использования наземного транспорта, включая ответственность перевозчика;
- 11 — ответственность из использования воздушного судна;
- 12 — ответственность из использования водного судна;
- 13 — иная ответственность;
- 14 — кредиты;
- 15 — поручительство (гарантии);
- 16 — иные финансовые риски;
- 17 — судебные расходы;
- 18 — расходы на помощь лицам в затруднительном положении во время путешествия (ассистанс).
Классы страхования жизни: 19 — жизнь (иное, чем классы 20–23); 20 — до брака и до рождения ребенка; 21 — инвестиционное страхование жизни; 22 — непрерывное страхование здоровья; 23 — пенсионное страхование. Характеристики рисков внутри класса регулятор детализирует отдельными актами, в частности положением о классификационных признаках.
Для клиента класс важен в двух местах. Во-первых, в лицензии: если компания не имеет класса 2, договор добровольного медицинского страхования с ней недействителен как страховая услуга этого типа. Во-вторых, в выплате: ассистанс (класс 18) организует помощь в дороге, а медицинское страхование (класс 2) оплачивает лечение. Одинаковый рекламный слоган «защита в поездке» может скрывать любой из этих механизмов.
Что в 2026 году реально обязательно для человека и бизнеса
Для физического лица самый массовый долг — автогражданка на зарегистрированный наземный транспорт, включая мопед. Управление без полиса создает и штрафной риск, и риск платить потерпевшему самостоятельно. Непредъявление полиса и полное отсутствие права управления — разные составы: для первого профильного нарушения статья 126 Кодекса Украины об административных правонарушениях предусматривает меньший штраф, для управления без нужной категории — 3400 грн. Страховой полис в этой цепочке отдельный документ, его не заменяет водительское удостоверение.
Для бизнеса обязательная форма зависит от деятельности, а не от «общего списка из 40 пунктов». Перевозчик, владелец воздушного или морского судна, застройщик на отдельных объектах, субъект с профессиональной ответственностью могут иметь специальную обязанность по профильному закону. Если специального закона нет, продукт добровольный, даже когда контрагент требует его в тендере. Требование заказчика — условие договора поставки, а не форма страхования.
Рынок, на котором эти формы продаются, заметно сжался по количеству игроков и вырос по премиям. За 2025 год премии рисковых страховщиков увеличились на 36,3 %. Премии по обязательной автогражданке составили около 23,3 млрд грн (плюс 115 % к 2024 году), по КАСКО — 16,8 млрд грн (плюс 20,3 %). К началу 2026 года лицензию имели 57 компаний, из них 47 в рисковом сегменте — примерно втрое меньше, чем в январе 2022-го. Национальный банк в апреле 2026 года впервые обнародовал перечень значимых страховщиков по состоянию на 1 января 2026 года: 13 компаний, две из которых работают в страховании жизни. К ним применяются усиленные требования, а соответствие части нормативов нужно обеспечить до 31 декабря 2026 года.
Сокращение количества страховщиков не отменяет обязанность клиента проверять лицензию. Полис компании, которая вышла с рынка или потеряла класс, не становится «немного обязательным» или «немного добровольным» — он просто не выполняет функцию защиты.
Ошибки, из-за которых форма не спасает в момент ущерба
В реальных кейсах спор редко начинается с вопроса «обязательное или нет». Он начинается с того, что человек купил не ту форму под свою задачу.
- Автогражданка вместо КАСКО. Обязательный полис покрывает ответственность перед другими, а не ремонт собственного авто, если виновник — сам страхователь или виновника не установлено. Форма здесь соблюдена, интерес — нет.
- ДМС вместо страхования от несчастного случая. Медицинский полис организует и оплачивает услуги клиник. Полис от несчастного случая обычно дает денежную выплату по таблицам травм. Это разные классы и разные ожидания.
- Социальный взнос как «государственная страховка имущества». ЕСВ не возмещает сгоревший цех и не лечит по программе ДМС. Он касается трудовых социальных рисков.
- Военное исключение, которое не прочитали. До 2022 года военные действия были стандартным исключением почти во всех добровольных договорах. Сейчас часть компаний продает отдельное расширение, но базовая форма договора без этого расширения войну не покрывает.
- Старый перечень «40 обязательных видов» как чек-лист. Часть позиций отменена или переведена в специальные законы, часть никогда не заработала на практике. Ориентир — действующий специальный закон и лицензия, а не конспект 2010-х.
Отдельная ловушка — коллективный договор, который работодатель называет «обязательным страхованием работников». Если закон такой обязанности не устанавливает, это добровольная форма, даже когда отказ работника влияет на бонус. Выгодоприобретателем тогда является работник, а страхователем — работодатель, и объем покрытия нужно читать в сертификате, а не в объявлении HR.
Военные риски: форма есть, рынка в классическом смысле еще нет
Страхование военных рисков в 2026 году остается преимущественно добровольным и фрагментарным. Частные компании добавляют опции к КАСКО, имуществу и личному страхованию, но не берут на себя склады, производство и АЗС в зоне регулярных обстрелов по обычному тарифу. По оценкам, которые приводило Министерство экономики, портфель убытков бизнеса из-за ударов по логистике и инфраструктуре в 2026 году уже оценивался примерно в 10 млрд долларов.
Государство готовит отдельный механизм, а не новый обязательный вид для всех. Спецфонд страхования военных рисков для бизнеса планируется к запуску в 2027 году с капиталом не менее 2–3 млрд долларов. Программу описывают как добровольную: премия около 2 % от стоимости объекта, объекты — физические активы (заводы, склады, АЗС), готовая продукция на старте не входит, лимит выплат — до 10 млн долларов на объект. Это попытка собрать форму, в которой государство берет на себя часть катастрофического риска, а договор с предприятием остается добровольным.
Пока фонд не работает, бизнес выбирает между тремя неравными вариантами: коммерческое расширение с жесткими исключениями и сублимитами, международные программы там, где перестраховщик готов взять риск, и самострахование — резерв в собственном балансе. Ни один из них не превращает военный риск в обязательную форму.
Как проверить форму до того, как уплачена премия
Перед оплатой достаточно пяти шагов. Они закрывают и юридическую форму, и практическое покрытие.
- Выясните, есть ли специальный закон, который обязывает именно вас заключить этот договор. Для автовладельца это № 3720-IX. Для остальных — профильный акт, а не реклама «обязательно по закону».
- Проверьте лицензию страховщика на нужный класс в открытых данных Национального банка, а не скрин на сайте посредника.
- Сопоставьте интерес и продукт: ответственность перед третьими, собственное имущество, здоровье, жизнь, финансовый ущерб. Разные интересы не закрываются одним полисом.
- Выпишите исключения, франшизу, территорию и лимит на одно событие. В обязательной форме лимит снизу задан законом. В добровольной его можно занизить до символической суммы.
- Проверьте, как заключен договор: бумага с подписью или электронный документ с надлежащей подписью после идентификации. Скрин оплаты без договора не является ни формой страхования, ни формой договора.
Если полис уже куплен и страховщик отказывает, первый вопрос тот же: какая форма и какой класс. Отказ в автогражданке потерпевшему и отказ в добровольном имущественном полисе из-за военного исключения обжалуются по-разному. В первом случае опорная точка — специальный закон и лимиты, во втором — текст договора. До судебного спора имеет смысл собрать правила страхования, которые были действительны на дату заключения, а не редакцию с сайта на день отказа.
Ключевые инсайты. Форма страхования отвечает на вопрос, можно ли не покупать защиту, класс — на вопрос, какой риск лицензирован. Закрытый перечень обязательных видов из старого закона больше не является картой рынка: обязанность живет в специальных законах, прежде всего в автогражданке по № 3720-IX. Добровольный полис защищает ровно настолько, насколько это написано в условиях, а военное покрытие в 2026 году является отдельной опцией, а не стандартной частью договора. Социальный взнос, медицинский полис и выплата от несчастного случая — три разных механизма, и ни один не заменяет другой в день, когда нужны деньги.