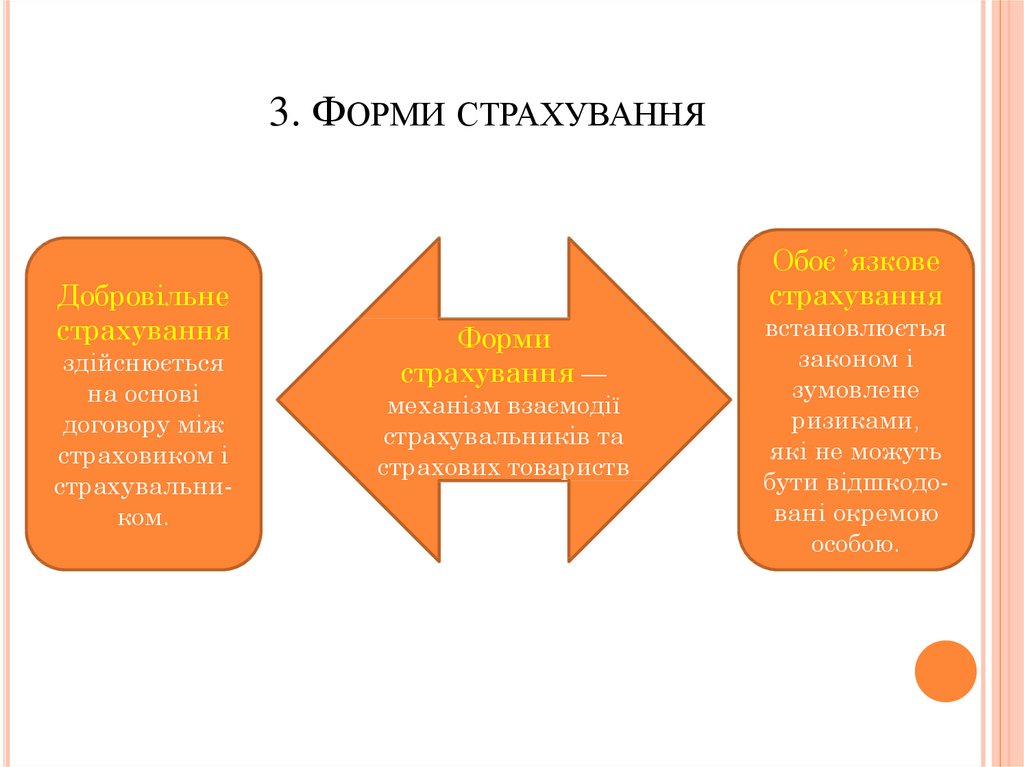
Форми страхування в українському праві — це спосіб, у який виникає страховий захист: за прямим приписом закону чи за договором, умови якого сторони узгоджують самі. Цей поділ досі визначає, чи можна відмовитися від поліса, хто встановлює тариф і що буде, якщо документ не оформити.
З 1 січня 2025 року загальний Закон України «Про страхування» № 1909-IX працює в логіці класів, а не закритого переліку «обов’язкових видів». Обов’язок страхуватися нікуди не зник: його задають окремі закони, насамперед про автоцивілку. Добровільні продукти при цьому лишилися основним масивом ринку.
Нижче — як відрізнити форму від класу, що саме обов’язкове для водія і бізнесу у 2026 році, де закінчується комерційне страхування і починаються соціальні внески, і які формулювання в договорі сигналізують про вузьке покриття.
Чим форма відрізняється від виду і класу
У підручниках зі страхування форма проведення — класифікаційна ознака за ступенем свободи волевиявлення. Якщо закон покладає на особу обов’язок укласти договір і сплатити премію, це обов’язкова форма. Якщо захист виникає лише після згоди сторін, це добровільна форма. Вид і клас описують інше: що саме страхується і який ризик покривається.
Старий Закон «Про страхування» 1996 року фіксував це прямо: страхування може бути добровільним або обов’язковим, а нові обов’язкові види допускалися лише через зміни до цього закону. Перелік розрісся до кількох десятків позицій — від пасажирів на транспорті до відповідальності перевізників і окремих професій. Більшість популярних пояснень досі цитують саме цей перелік, хоча він уже не є робочою картою ринку.
Закон № 1909-IX, прийнятий 18 листопада 2021 року і застосований до страхової діяльності по суті з 2024–2025 років, прибрав поділ ліцензій на «обов’язкові» та «добровільні» види. Натомість з’явилися 23 класи: 18 — для страхування іншого, ніж життя, і 5 — для страхування життя. Клас відповідає на питання «який ризик ліцензований», форма — на питання «чи можна не купувати цей поліс».
Плутанина коштує грошей. Людина бачить у правилах страховика «клас 10» і вважає, що продукт обов’язковий, хоча клас 10 — це відповідальність із використання наземного транспорту, а обов’язок купити поліс випливає не з класу, а зі спеціального закону про автоцивілку. І навпаки: медичне страхування працівників часто сприймають як державну вимогу, хоча для приватного роботодавця це зазвичай добровільний соціальний пакет.
Обов’язкова форма: захист третіх осіб, а не зручність страхувальника
Обов’язкове страхування виникає там, де збиток може лягти на людину, яка не вибирала ризик. Класичний приклад — шкода, завдана чужим автомобілем. Потерпілий не домовлявся з водієм про покриття, тому закон змушує власника транспортного засобу мати поліс цивільно-правової відповідальності.
Ознаки обов’язкової форми стійкі. Об’єкт, мінімальний обсяг покриття і коло осіб, які мають страхуватися, задає закон, а не правила компанії. Страховик, який має відповідну ліцензію, не може довільно відмовити в укладенні договору на стандартних умовах, якщо страхувальник виконав вимоги закону. Тариф може бути вільним або регульованим — це залежить від конкретного виду, — але межі відповідальності знизу обмежені нормативом. Неукладення договору тягне адміністративну, а іноді цивільну відповідальність.
З 1 січня 2025 року автоцивілку регулює Закон № 3720-IX «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів». Попередній закон № 1961-IV втратив чинність. До наземних транспортних засобів віднесені й мопеди та мотоцикли, тож поліс потрібен не лише власнику легкового авто. У 2026 році учасники бойових дій і особи з інвалідністю внаслідок війни більше не звільнені від оформлення повністю: закон дає знижку 50 % і, на період воєнного стану плюс один рік після його скасування, державну компенсацію другої частини вартості за визначених умов. Поліс усе одно має бути.
Окремо стоїть державне соціальне страхування — пенсійне, на випадок безробіття, від нещасного випадку на виробництві. Це не комерційна форма і не поліс страхової компанії. Єдиний соціальний внесок формує страховий стаж, а не страхову суму за договором. У 2026 році мінімальний добровільний внесок для докупівлі стажу прив’язаний до мінімальної зарплати 8647 грн і становить 1902,34 грн на місяць. Плутати цей платіж із добровільним пенсійним страхуванням життя (клас 23) не варто: різні фонди, різні виплати, різна правова природа.
Добровільна форма: закон дає рамку, умови пише договір
Добровільне страхування діє на підставі договору. Закон визначає, хто може бути страховиком, які істотні умови має містити договір і як захищається споживач. Конкретний перелік ризиків, франшизу, ліміт, територію і винятки сторони узгоджують у межах правил страховика.
Саме тут зосереджена більшість продуктів, якими користується домогосподарство і бізнес: КАСКО, страхування квартири, добровільне медичне страхування, страхування від нещасного випадку, вантажів, відповідальності перевізника понад обов’язковий мінімум, фінансових ризиків. Страхувальник може не купувати поліс. Страховик може відмовити в прийнятті ризику, підвищити тариф або виключити окремі події — війну, терористичний акт, знос, умисел.
Практична різниця з обов’язковою формою проявляється в момент збитку. В автоцивілці потерпілий має визначене законом право на відшкодування в межах лімітів, навіть якщо винуватець порушив якісь внутрішні умови поліса в спосіб, який закон не дозволяє протиставити третій особі. У КАСКО виплата залежить від того, чи входить подія в застрахований перелік і чи не спрацював виняток. Два поліси на одне авто — це дві різні форми з різною логікою захисту.
Добровільна форма не означає повної свободи формулювань. Національний банк як регулятор вимагає, щоб умови були чіткими, а ризики не дублювалися у винятках так, щоб споживач отримував ілюзію покриття. Договір укладається в паперовій формі з власноручними підписами або як електронний документ із кваліфікованим чи удосконаленим електронним підписом після ідентифікації клієнта. Електронний поліс — це форма договору, а не форма страхування.
Порівняння форм за ознаками, які видно в договорі
Різницю між формами зручно звіряти не за гаслом на сайті страховика, а за кількома ознаками, які можна перевірити до оплати.
| Ознака | Обов’язкова форма | Добровільна форма |
|---|---|---|
| Підстава виникнення | Спеціальний закон покладає обов’язок укласти договір | Лише згода сторін |
| Хто визначає мінімальне покриття | Закон і підзаконні акти | Правила страховика і договір |
| Право відмовитися | Немає, поки особа перебуває в колі обов’язку | Є, до укладення і часто протягом строку за договором |
| Відмова страховика | Обмежена, якщо є ліцензія і стандартні умови | Допустима за ризик-апетитом компанії |
| Наслідок відсутності поліса | Штраф, а іноді відшкодування з власної кишені | Лише власний незахищений збиток |
| Типовий інтерес | Треті особи і публічний порядок | Власне майно, здоров’я, прибуток |
Зіставлення складене за Законом № 1909-IX, Законом № 3720-IX і усталеною класифікацією за формою проведення. Конкретні ліміти автоцивілки треба звіряти з чинною редакцією спеціального закону, бо вони змінювалися після 1 січня 2025 року.
Класи страхування, які замінили старий перелік видів
Клас — ліцензійна одиниця. Страховик отримує право працювати не з «видом КАСКО», а з класом 3 (наземні транспортні засоби, крім залізничного рухомого складу) і може в межах класу збирати продукти з різним набором ризиків. Один договір може поєднувати кілька класів, якщо компанія має відповідні ліцензії.
Класи страхування іншого, ніж життя:
- 1 — від нещасного випадку, включно з виробничою травмою і профзахворюванням;
- 2 — на випадок хвороби, включно з медичним страхуванням;
- 3 — наземні транспортні засоби;
- 4 — залізничний рухомий склад;
- 5 — повітряні судна;
- 6 — водні судна;
- 7 — майно, що перевозиться, включно з вантажем і багажем;
- 8 — майно від вогню та небезпечного впливу природних явищ;
- 9 — майно від інших пошкоджень, зокрема крадіжки, грабежу, умисного знищення;
- 10 — відповідальність із використання наземного транспорту, включно з відповідальністю перевізника;
- 11 — відповідальність із використання повітряного судна;
- 12 — відповідальність із використання водного судна;
- 13 — інша відповідальність;
- 14 — кредити;
- 15 — порука (гарантії);
- 16 — інші фінансові ризики;
- 17 — судові витрати;
- 18 — витрати на допомогу особам у скрутному становищі під час подорожі (асистанс).
Класи страхування життя: 19 — життя (інше, ніж класи 20–23); 20 — до шлюбу та до народження дитини; 21 — інвестиційне страхування життя; 22 — безперервне страхування здоров’я; 23 — пенсійне страхування. Характеристики ризиків усередині класу регулятор деталізує окремими актами, зокрема положенням про класифікаційні ознаки.
Для клієнта клас важливий у двох місцях. По-перше, у ліцензії: якщо компанія не має класу 2, договір добровільного медичного страхування з нею недійсний як страхова послуга цього типу. По-друге, у виплаті: асистанс (клас 18) організовує допомогу в дорозі, а медичне страхування (клас 2) оплачує лікування. Однаковий рекламний слоган «захист у поїздці» може ховати будь-який із цих механізмів.
Що у 2026 році реально обов’язкове для людини і бізнесу
Для фізичної особи наймасовіший обов’язок — автоцивілка на зареєстрований наземний транспорт, включно з мопедом. Керування без поліса створює і штрафний ризик, і ризик платити потерпілому самостійно. Непред’явлення поліса і повна відсутність права керування — різні склади: для першого профільного порушення стаття 126 Кодексу України про адміністративні правопорушення передбачає менший штраф, для керування без потрібної категорії — 3400 грн. Страховий поліс у цьому ланцюжку окремий документ, його не замінює посвідчення водія.
Для бізнесу обов’язкова форма залежить від діяльності, а не від «загального списку з 40 пунктів». Перевізник, власник повітряного або морського судна, забудовник на окремих об’єктах, суб’єкт із професійною відповідальністю можуть мати спеціальний обов’язок за профільним законом. Якщо спеціального закону немає, продукт добровільний, навіть коли контрагент вимагає його в тендері. Вимога замовника — умова договору поставки, а не форма страхування.
Ринок, на якому ці форми продаються, помітно стиснувся за кількістю гравців і виріс за преміями. За 2025 рік премії ризикових страховиків збільшилися на 36,3 %. Премії з обов’язкової автоцивілки становили близько 23,3 млрд грн (плюс 115 % до 2024 року), з КАСКО — 16,8 млрд грн (плюс 20,3 %). До початку 2026 року ліцензію мали 57 компаній, із них 47 у ризиковому сегменті — приблизно втричі менше, ніж у січні 2022-го. Національний банк у квітні 2026 року вперше оприлюднив перелік значимих страховиків станом на 1 січня 2026 року: 13 компаній, дві з яких працюють у страхуванні життя. До них застосовуються посилені вимоги, а відповідність частині нормативів треба забезпечити до 31 грудня 2026 року.
Скорочення кількості страховиків не скасовує обов’язок клієнта перевіряти ліцензію. Поліс компанії, яка вийшла з ринку або втратила клас, не стає «трохи обов’язковим» чи «трохи добровільним» — він просто не виконує функцію захисту.
Помилки, через які форма не рятує в момент збитку
У реальних кейсах спір рідко починається з питання «обов’язкове чи ні». Він починається з того, що людина купила не ту форму під свою задачу.
- Автоцивілка замість КАСКО. Обов’язковий поліс покриває відповідальність перед іншими, а не ремонт власного авто, якщо винуватець — сам страхувальник або винуватця не встановлено. Форма тут дотримана, інтерес — ні.
- ДМС замість страхування від нещасного випадку. Медичний поліс організовує і оплачує послуги клінік. Поліс від нещасного випадку зазвичай дає грошову виплату за таблицями травм. Це різні класи і різні очікування.
- Соціальний внесок як «державна страховка майна». ЄСВ не відшкодовує згорілий цех і не лікує за програмою ДМС. Він стосується трудових соціальних ризиків.
- Військове виключення, яке не прочитали. До 2022 року воєнні дії були стандартним винятком майже в усіх добровільних договорах. Зараз частина компаній продає окреме розширення, але базова форма договору без цього розширення війну не покриває.
- Старий перелік «40 обов’язкових видів» як чек-лист. Частина позицій скасована або переведена в спеціальні закони, частина ніколи не запрацювала на практиці. Орієнтир — чинний спеціальний закон і ліцензія, а не конспект 2010-х.
Окрема пастка — колективний договір, який роботодавець називає «обов’язковим страхуванням працівників». Якщо закон такого обов’язку не встановлює, це добровільна форма, навіть коли відмова працівника впливає на бонус. Вигодонабувачем тоді є працівник, а страхувальником — роботодавець, і обсяг покриття треба читати в сертифікаті, а не в оголошенні HR.
Воєнні ризики: форма є, ринку в класичному сенсі ще немає
Страхування воєнних ризиків у 2026 році залишається переважно добровільним і фрагментарним. Приватні компанії додають опції до КАСКО, майна і особистого страхування, але не беруть на себе склади, виробництво і АЗС у зоні регулярних обстрілів за звичайним тарифом. За оцінками, які наводило Міністерство економіки, портфель збитків бізнесу через удари по логістиці та інфраструктурі у 2026 році вже оцінювався приблизно в 10 млрд доларів.
Держава готує окремий механізм, а не новий обов’язковий вид для всіх. Спецфонд страхування воєнних ризиків для бізнесу планується до запуску у 2027 році з капіталом щонайменше 2–3 млрд доларів. Програму описують як добровільну: премія близько 2 % від вартості об’єкта, об’єкти — фізичні активи (заводи, склади, АЗС), готова продукція на старті не входить, ліміт виплат — до 10 млн доларів на об’єкт. Це спроба зібрати форму, в якій держава бере на себе частину катастрофічного ризику, а договір з підприємством лишається добровільним.
Поки фонд не працює, бізнес обирає між трьома нерівними варіантами: комерційне розширення з жорсткими винятками і сублімітами, міжнародні програми там, де перестраховик готовий взяти ризик, і самострахування — резерв у власному балансі. Жоден із них не перетворює воєнний ризик на обов’язкову форму.
Як перевірити форму до того, як сплачена премія
Перед оплатою достатньо п’яти кроків. Вони закривають і юридичну форму, і практичне покриття.
- З’ясуйте, чи є спеціальний закон, який зобов’язує саме вас укласти цей договір. Для автовласника це № 3720-IX. Для решти — профільний акт, а не реклама «обов’язково за законом».
- Перевірте ліцензію страховика на потрібний клас у відкритих даних Національного банку, а не скрін на сайті посередника.
- Зіставте інтерес і продукт: відповідальність перед третіми, власне майно, здоров’я, життя, фінансовий збиток. Різні інтереси не закриваються одним полісом.
- Випишіть винятки, франшизу, територію і ліміт на одну подію. В обов’язковій формі ліміт унизу заданий законом. У добровільній його можна занизити до символічної суми.
- Перевірте, як укладено договір: папір із підписом або електронний документ із належним підписом після ідентифікації. Скрін оплати без договору не є ні формою страхування, ні формою договору.
Якщо поліс уже куплений і страховик відмовляє, перше питання те саме: яка форма і який клас. Відмова в автоцивілці потерпілому і відмова в добровільному майновому полісі через воєнний виняток оскаржуються по-різному. У першому випадку опорна точка — спеціальний закон і ліміти, у другому — текст договору. До судового спору має сенс зібрати правила страхування, які були чинні на дату укладення, а не редакцію з сайту на день відмови.
Ключові інсайти. Форма страхування відповідає на питання, чи можна не купувати захист, клас — на питання, який ризик ліцензований. Закритий перелік обов’язкових видів зі старого закону більше не є картою ринку: обов’язок живе в спеціальних законах, насамперед в автоцивілці за № 3720-IX. Добровільний поліс захищає рівно настільки, наскільки це написано в умовах, а воєнне покриття у 2026 році є окремою опцією, а не стандартною частиною договору. Соціальний внесок, медичний поліс і виплата від нещасного випадку — три різні механізми, і жоден не замінює інший у день, коли потрібні гроші.