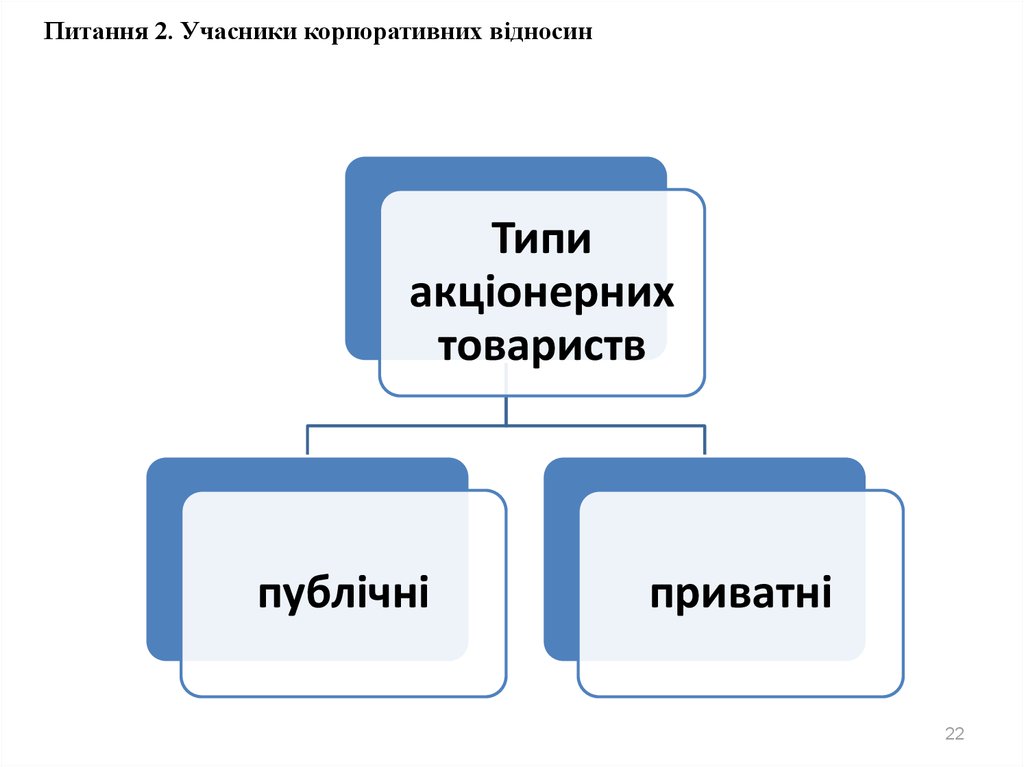
Закон Украины «Об акционерных обществах» № 2465-IX делит все акционерные общества на два типа — публичное и частное. Тип фиксируется в уставе, а не в организационно-правовой форме: и ПАО, и ЧАО остаются одним и тем же хозяйственным обществом, уставный капитал которого разделён на акции одинаковой номинальной стоимости.
Разница между типами заключается не в названии, а в режиме обращения акций. Публичным общество становится тогда, когда в отношении его акций осуществлено публичное предложение или эти акции допущены к торгам на организованном рынке капитала. Частное общество работает в закрытом контуре: публичное предложение оно сделать не может, пока не изменит тип.
Минимальный уставный капитал для обоих типов одинаковый — 200 минимальных заработных плат на день государственной регистрации. В 2026 году это 1 729 400 грн. Изменение типа с частного на публичное или наоборот не является преобразованием и не запускает процедуру реорганизации.
От открытых и закрытых обществ к публичным и частным
До реформы корпоративного законодательства акционерные общества делили на открытые (ОАО) и закрытые (ЗАО). Открытые предлагали акции неограниченному кругу лиц и торговали ими на бирже, закрытые распределяли бумаги только между заранее определёнными лицами. Эта логика частично сохранилась, но юридическая конструкция стала иной.
Новый закон отвязал тип общества от жёсткого количественного потолка и привязал его к факту публичности рынка. Публичность — это не «много акционеров», а публичное предложение или листинг. Общество с двумя акционерами может быть публичным, если его акции допущены к торгам. Общество с несколькими сотнями акционеров может оставаться частным, если публичного предложения не было.
Важная деталь, которую до сих пор игнорируют многие уставы образца 2010-х: тип не является обязательной частью наименования. Полное наименование должно содержать только слова «акционерное общество». Писать ли «публичное» или «частное» в названии — решение самого общества. Тип всё равно должен быть чётко указан в уставе.
Публичное акционерное общество: акция, которую видит рынок
Публичное акционерное общество — это общество, в отношении акций которого осуществлено публичное предложение и/или акции которого допущены к торгам на организованном рынке капитала. Именно этот критерий, а не количество владельцев, определяет статус.
Публичное общество нельзя учредить «с чистого листа». Закон прямо говорит: публичное акционерное общество создаётся исключительно путём изменения типа с частного на публичное или путём преобразования из другого хозяйственного общества. Практическое следствие простое: сначала регистрируется частное общество, затем — решение общего собрания об изменении типа вместе с решением о публичном предложении.
Для публичного общества жёстче правила раскрытия информации, обязательные комитеты совета (аудита, назначений, вознаграждений) и независимые директора. Пороговые пакеты акций, о которых нужно сообщать, мельче: 5, 10, 15, 20, 25, 30, 50, 75, 95 и 100 процентов голосующих акций. Именно на публичные общества распространяются классические механизмы squeeze-out и sell-out после концентрации контроля.
Публичное предложение собственных акций может осуществлять исключительно публичное акционерное общество. Частное общество сначала меняет тип, и только после этого выходит на открытый рынок.
Публичный статус оправдан, когда бизнес планирует привлекать капитал от широкого круга инвесторов, готовится к листингу или уже имеет акции в биржевом реестре. Цена такого статуса — постоянный надзор НКЦБФР, расширенная отчётность и меньшая свобода в уставных ограничениях обращения акций.
Частное акционерное общество: закрытый контур без старого потолка
Частное акционерное общество осуществляет только частное размещение акций. Публичное предложение для него запрещено, пока общее собрание не изменит тип. Обращение акций можно дополнительно «закрыть» уставом: преимущественное право других акционеров и самого общества на приобретение бумаг, продаваемых третьему лицу.
Самый распространённый миф 2026 года звучит так: «в ЧАО не может быть больше 100 акционеров». Это норма старого Закона № 514-VI, который утратил силу. В статье 6 действующего Закона № 2465-IX количественного ограничения нет. Цифра «100» сохранилась лишь как порог для отдельных правил управления: например, для частного общества с количеством акционеров свыше 100 действуют дополнительные ограничения относительно того, какие вопросы можно передать общему собранию.
Пороговые пакеты для частного общества грубее, чем для публичного: 5, 25, 50, 95 и 100 процентов голосующих акций. Это снижает административную нагрузку на компанию с узким кругом владельцев, но не отменяет обязанности сообщать о существенном участии.
В нашей практике мы сталкивались со случаем, когда учредители сознательно оставляли в уставе формулировку «не более 100 акционеров», хотя закон уже этого не требовал. Из-за этого пришлось отказывать стратегическому инвестору и срочно созывать собрание для изменения устава. Старая норма стала самоограничением, а не требованием государства.
Частный тип удобен для семейного бизнеса, холдинговых структур, компаний с несколькими стратегическими партнёрами и предприятий, которым нужна акционерная форма (банковское, страховое лицензирование, корпоратизация), но не публичный рынок.
Сравнительная матрица ПАО и ЧАО по правилам 2026 года
Ниже собраны критерии, которые реально влияют на ежедневную работу общества, а не только на вывеску.
| Критерий | Частное АО | Публичное АО |
|---|---|---|
| Как возникает тип | Учреждение или изменение типа с публичного | Только изменение типа с частного или преобразование из другого общества |
| Публичное предложение акций | Запрещено | Разрешено |
| Допуск акций к организованному рынку | Не характерен; наличие допуска делает общество публичным | Один из критериев публичного статуса |
| Минимальный уставный капитал (2026) | 200 МЗП (1 729 400 грн) | 200 МЗП (1 729 400 грн) |
| Пороговые пакеты для сообщений | 5, 25, 50, 95, 100% | 5, 10, 15, 20, 25, 30, 50, 75, 95, 100% |
| Независимые директора и комитеты совета | Не обязательны по общему правилу | Обязательны в ключевых органах |
| Раскрытие информации | Базовое | Расширенное, под надзором НКЦБФР |
| Ограничения отчуждения акций уставом | Возможно (преимущественное право) | Существенно ограничено логикой свободного рынка |
| Изменение типа | Не является преобразованием | Не является преобразованием |
Данные таблицы основаны на Законе Украины «Об акционерных обществах» № 2465-IX (редакция от 01.01.2026) и Законе Украины «О Государственном бюджете Украины на 2026 год» относительно размера минимальной заработной платы.
Одинаковая «цена входа» в капитал часто сбивает с толку. Разница не в деньгах на старте, а в стоимости дальнейшего комплаенса: аудит, комитеты, регулярное раскрытие, работа с реестром и коммуникация с миноритариями.
Государственные, банковские и другие особые акционерные общества
Тип «публичное / частное» — не единственная классификация, с которой сталкивается практик. Закон применяется с учётом специальных норм к нескольким группам.
- Государственные акционерные общества — общества, 100 процентов акций которых находятся в государственной собственности. Для них отдельно регулируются корпоратизация, дивиденды в бюджет, состав органов управления и ограничения на распоряжение имуществом.
- Общества с долей государства или общины свыше 50% — сохраняют общий тип (ПАО или ЧАО), но подпадают под дополнительные процедуры согласования значительных сделок и кадровых решений.
- Банки и другие финансовые учреждения в форме АО — работают ещё и по профильным законам. Для банка публичный статус часто является фактической необходимостью из-за требований к капиталу и рынку.
- Общества в процессе приватизации или корпоратизации — до выполнения плана приватизации действуют переходные правила размещения акций.
- Акционерное общество с одним акционером — отдельно разрешено законом. Полномочия общего собрания осуществляет этот единственный акционер письменно. Это удобная оболочка для холдинга или государственной компании со 100% пакетом.
Отдельно стоит отличать тип общества от типа акций. Простые и привилегированные акции могут существовать и в публичном, и в частном обществе. Тип общества описывает рынок и раскрытие, тип акции — права голоса и дивидендную очерёдность.
Как выбрать тип и когда менять его без реорганизации
Выбор типа — это ответ на три вопроса: кто будет владельцем через три года, нужен ли публичный рынок капитала, и какую цену общество готово платить за прозрачность.
- Зафиксируйте круг будущих акционеров. Если это семья, два-три стратегических партнёра или государство как единственный владелец — логичная точка старта ЧАО.
- Проверьте, допускает ли отраслевое регулирование вообще закрытое обращение. Банк, страховщик, крупная энергетическая компания часто рано или поздно выходят в публичный контур.
- Посчитайте не только уставный капитал, но и годовую стоимость комплаенса: независимые директора, комитеты, раскрытие, аудит по международным стандартам, работа с депозитарной системой.
- Закладывайте в устав механизм изменения типа: кворум, большинство голосов, порядок внесения изменений и взаимодействие с НКЦБФР.
- Не путайте изменение типа с преобразованием в ООО или с выделом. Изменение типа не создаёт новое юридическое лицо и не обнуляет коды, лицензии и договоры — именно поэтому закон подчёркивает, что это не преобразование.
Чек-лист самопроверки перед регистрацией или изменением устава:
- в уставе прямо названо тип общества;
- наименование содержит «акционерное общество», а упоминание типа — осознанное решение, а не копия старого шаблона;
- нет запрета «не более 100 акционеров», если такой запрет вам не нужен;
- прописано преимущественное право (для ЧАО) или намеренно от него отказались;
- выбрана одноуровневая или двухуровневая структура управления и понятно, нужны ли независимые директора;
- уставный капитал не ниже 200 МЗП на день регистрации;
- есть понимание, что публичное общество «с нуля» зарегистрировать невозможно.
По моему опыту сопровождения изменения типа, дольше всего занимает не решение собрания, а подготовка проспекта и коммуникация с комиссией. Юридический «переключатель» типа быстрый; рыночный выход — нет.
Распространённые ошибки при определении типа общества
Ошибки здесь стоят не абстрактной «неправильной вывески», а отказа в регистрации выпуска, штрафов НКЦБФР и споров между акционерами.
- Путать ПАО с отдельной организационно-правовой формой. ПАО — это тип акционерного общества, а не что-то иное, чем АО. В регистрационных формах и договорах следует писать «акционерное общество», а тип уточнять по уставу.
- Цитировать потолок в 100 акционеров как действующий запрет. Так делать не стоит, потому что норма исчезла из базовой статьи о типах. Оставлять её в уставе можно только как внутреннее ограничение, осознавая последствия для будущих инвестиций.
- Пытаться зарегистрировать новое общество сразу как публичное. Закон этого не позволяет. Правильный путь — частное общество, затем изменение типа.
- Считать, что изменение типа = реорганизация. Это разные процедуры. Реорганизация меняет юридическое лицо или его «тело»; изменение типа меняет режим акций.
- Копировать устав ОАО/ЗАО 2004–2010 годов. Старые формулировки об открытой подписке, документарных акциях на предъявителя и обязательном листинге «для всех ПАО» уже не соответствуют тексту 2465-IX.
- Игнорировать разницу пороговых пакетов. В публичном обществе сообщения начинаются с более мелких долей. Пропуск порога 10 или 15 процентов — типичная ошибка тех, кто привык к «частным» 25 процентам.
Когда можно справиться самостоятельно, а когда нужен специалист
Самостоятельно учредитель или корпоративный секретарь обычно закрывает подготовку устава частного общества с одним-тремя акционерами, ведение решений единственного акционера и базовое обновление устава после изменений закона — при условии, что нет эмиссии для сторонних инвесторов.
К юристу, аудитору и консультанту по рынкам капитала стоит идти в таких ситуациях:
- планируется публичное предложение или допуск акций к торгам;
- появляется новый инвестор и нужен корпоративный договор плюс изменение типа;
- речь идёт о банке, страховщике, государственной доле или обществе в процессе корпоратизации;
- есть конфликт акционеров, выкуп, squeeze-out или подозрение на обход преимущественного права;
- чистые активы упали ниже 50 процентов уставного капитала — это уже не «бумажная» норма, а повод для решений совета.
Сигнал, что пора остановиться и привлечь специалиста: устав до сих пор оперирует терминами «ОАО», «ЗАО» или «открытая подписка», а общество уже проводит эмиссию или меняет состав акционеров.
Вопросы, которые чаще всего задают учредители и акционеры
Чем ПАО отличается от АО? Никак как отдельная форма. ПАО — это публичный тип акционерного общества. АО — организационно-правовая форма. Все ПАО являются АО; не все АО являются публичными.
Можно ли иметь одно акционерное общество с одним акционером? Да. Закон отдельно регулирует такую модель. Единственный акционер письменно осуществляет компетенцию собрания. Это распространённый вариант для государственных компаний и холдинговых «дочек».
Что выгоднее для малого бизнеса — ООО или ЧАО? Для большинства малых компаний проще ООО: нет минимального капитала в 1,73 млн грн, проще эмиссия долей, меньше депозитарной инфраструктуры. ЧАО имеет смысл, если нужны именно акции, отраслевая лицензия в форме АО, или предполагается сложный вход инвесторов через ценные бумаги.
Обязательно ли писать «частное» или «публичное» в названии? Нет. Обязательна только указание «акционерное общество». Тип должен быть в уставе. Решение об упоминании типа в наименовании общество принимает самостоятельно.
Если акции ЧАО вдруг оказались на организованном рынке? Само допущение к торгам является одним из признаков публичного общества. Игнорировать это и дальше называть себя частным — путь к претензиям регулятора. Нужно решение о приведении устава и типа в соответствие с фактическим режимом акций.
Тип акционерного общества в 2026 году — это не ярлык «большое / маленькое», а режим рынка. Частное общество держит круг владельцев и уставные ограничения на отчуждение. Публичное открывает двери к капиталу и одновременно ставит общество под более яркий свет раскрытия. Правильное решение начинается не с аббревиатуры в бланке, а с ответа, кто и на каких условиях имеет право купить следующую акцию.