Банковский кредит — это средства, которые банк передаёт заёмщику на срок, под процент и с обязательством возврата. На практике один и тот же договор одновременно попадает в несколько классификаций: по сроку, по цели, по обеспечению и по способу выдачи. Именно эта многомерность объясняет, почему «кредит наличными» и «ипотека» могут отличаться по реальной годовой ставке в несколько раз.
По состоянию на осень 2026 года учётная ставка Национального банка Украины составляет 16%. От неё отталкивается стоимость ресурсов для банков, а значит и цена большинства продуктов. В то же время государственные программы сдвигают рынок: ипотека по программе єОселя доступна под 3% или 7%, а часть бизнес-кредитов по программе «Доступные кредиты 5-7-9%» — под 5–9% для заёмщика. Вне этих программ потребительские ставки остаются существенно выше.
Ниже — рабочая карта видов банковского кредита: юридические признаки, которые реально меняют условия договора, продуктовые линейки для людей и бизнеса, сравнение стоимости и типичные ошибки выбора.
По каким признакам банк и закон делят кредит
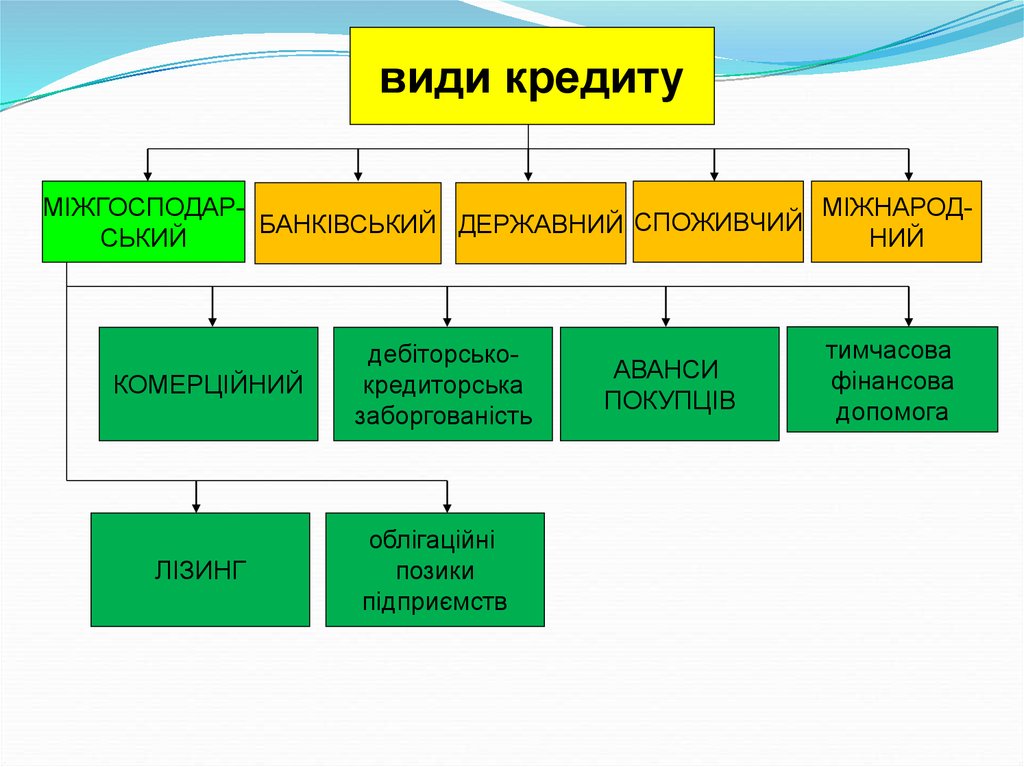
Хозяйственный кодекс Украины (статья 347) фиксирует базовое деление кредитов, которые предоставляют банки: по срокам пользования, способу обеспечения, степени риска, методам предоставления и срокам погашения. Эта рамка до сих пор работает в кредитных политиках банков, хотя продуктовые названия на сайтах выглядят иначе.
По сроку пользования различают краткосрочные кредиты — до одного года, среднесрочные — до трёх лет и долгосрочные — свыше трёх лет. Короткий срок типичен для овердрафта, пополнения оборотных средств и части кеш-кредитов. Средний — для потребительских займов и автокредитов. Длинный — для ипотеки и инвестиционных кредитов бизнеса. Срок влияет не только на размер платежа, но и на требования к доходу: банк считает платёжеспособность на весь период, включая стрессовый сценарий роста ставки, если она плавающая.
По обеспечению кредиты бывают обеспеченные залогом (недвижимость, транспорт, оборудование, имущественные права, депозит), гарантированные другим банком или финансовым учреждением, подкреплённые поручительством физического или юридического лица, а также бланковые — без материального обеспечения. Бланковый кредит банк даёт только при высокой оценке платёжеспособности: зарплатным клиентам, компаниям со стабильной выручкой на счетах. Залог снижает риск для банка, поэтому ставка по ипотеке или автокредиту почти всегда ниже, чем по необеспеченному кредиту той же суммы.
По методу предоставления выделяют разовый кредит (вся сумма перечисляется сразу), кредитную линию (лимит, который можно выбирать частями) и гарантийные обязательства (банк берёт на себя обязанность заплатить третьему лицу, если клиент не выполнит контракт). По способу погашения — единовременный возврат в конце срока, аннуитет (равные платежи) и дифференцированный график (тело долга погашается равными частями, проценты уменьшаются). Для бытового кредита аннуитет удобнее в планировании бюджета, но общая переплата обычно выше, чем по дифференцированному графику той же ставки.
Продукты для физических лиц: от карты до ипотеки
Для человека банк упаковывает эти юридические формы в несколько понятных продуктов. Нецелевые — кредитная карта, овердрафт на зарплатную карту и кредит наличными. Целевые — автокредит, ипотека, иногда кредит на обучение или энергоэффективность. Разница не косметическая: в целевом договоре банк контролирует, куда пошли деньги, и часто перечисляет их продавцу напрямую.
Кредитная карта — это возобновляемая кредитная линия с лимитом. В пределах льготного периода (часто 30–62 дня) проценты за безналичные покупки могут не начисляться, если долг погашен вовремя. Снятие наличных и переводы обычно выпадают из льготы и тарифицируются отдельно. Карта выгодна для коротких кассовых разрывов и только при условии полного погашения до конца грейс-периода. Если лимит «крутится» месяцами, реальная годовая ставка легко выходит на уровень дорогих кеш-кредитов.
Овердрафт — краткосрочный кредит сверх остатка на текущем счёте. Банк списывает долг автоматически с последующих поступлений. Лимит небольшой, срок пользования короткий, но ставка по просрочке высокая. Это инструмент на несколько дней, а не способ финансировать покупку.
Кредит наличными — разовый нецелевой кредит на 12–60 месяцев, обычно без залога. По данным банкиров, озвученным на круглом столе «Финансового клуба» в 2026 году, реальная годовая ставка по потребительским продуктам колеблется примерно от 27% (отдельные кеш-кредиты на авто для качественных клиентов) до 90–100% по более рискованным карточным и наличным программам. Средний диапазон массовых банковских кеш-кредитов — около 30–50% реальной годовой. Именно реальную годовую процентную ставку, а не «от 0,01%», нужно смотреть в паспорте потребительского кредита: туда входят комиссии.
Автокредит целевой: средства идут дилеру или продавцу, автомобиль становится залогом, часто с обязательным КАСКО. Через залог ставка ниже, чем в чистом кеш-кредите, а срок длиннее. Минус — ограничения на продажу и выезд за границу без согласия банка, плюс расходы на оценку и страхование.
Ипотека — долгосрочный кредит под залог жилья, которое покупается или уже находится в собственности. Вне государственных программ коммерческие ставки в 2026 году держатся ориентировочно в диапазоне 17–23% при первом взносе около 20%. Программа єОселя меняет картину: для военнослужащих, медиков, педагогов, научных работников и сотрудников сектора безопасности базовая ставка 3%, для внутренне перемещённых лиц и других граждан, которые соответствуют критериям по жилью, — 7%. Для ветеранов и семей погибших защитников с июня 2026 года государство компенсирует ставку до 3% в течение первых 10 лет и до 6% в дальнейшем. Лимиты и требования к площади жилья стоит сверять на официальном ресурсе программы, потому что правила уточняются постановлениями правительства.
Что дешевле при одной цели: сравнение видов
Одна и та же потребность часто закрывается двумя-тремя продуктами. Разница в переплате за пять лет может превысить стоимость самой покупки, если выбрать необеспеченный кредит вместо целевого.
| Потребность | Уместный вид | Ориентир стоимости, осень 2026 | Когда вид не подходит |
|---|---|---|---|
| Кассовый разрыв на 2–4 недели | Кредитная карта с грейсом или овердрафт | 0% в пределах льготы; вне льготы — десятки процентов годовых | Если долг не закрывается до конца льготного периода |
| Ремонт, техника, лечение без залога | Кредит наличными | Реальная годовая около 30–50%, в рисковых продуктах до 90–100% | Если есть возможность целевого кредита или рассрочки магазина с более низкой полной стоимостью |
| Автомобиль | Автокредит под залог авто | Ниже кеш-кредита той же суммы; плюс КАСКО | Если первый взнос и страхование делают ежемесячный платёж неподъёмным |
| Жильё | Ипотека, прежде всего єОселя | 3% или 7% в программе; 17–23% коммерческая | Если нет первого взноса и стабильного официального дохода |
| Оборотные средства ФОП или компании | Кредитная линия, овердрафт, 5-7-9% | 5–9% в программе; рыночные — около учётной плюс маржа | Если компенсация от государства задерживается, а бизнес считал только льготную ставку |
Ориентиры собраны из публичных заявлений банкиров, материалов НБУ и описаний государственных программ на осень 2026 года; конкретное предложение зависит от скоринга, залога и комиссий конкретного банка.
Практический фильтр простой. Если покупка имеет ликвидный залог (жильё, авто), сначала считайте целевой продукт. Если деньги нужны на несколько недель и есть уверенность в погашении, карта с льготным периодом дешевле любого разового кредита. Если сумма большая, а обеспечения нет, кеш-кредит имеет смысл только на короткий срок: переплата по реальной ставке 40% годовых на три года съедает значительную часть бюджета.
Кредиты для бизнеса и государственные программы 2026 года
Юридические лица и ФОП получают другой набор. Овердрафт закрывает разрыв между оплатой поставщикам и поступлением выручки. Кредит на пополнение оборотных средств финансирует сырьё, зарплату, сезонный запас. Инвестиционный кредит идёт на оборудование, реконструкцию, генерацию. Кредитная линия (в том числе возобновляемая, револьверная) даёт право выбирать деньги частями в пределах лимита. Консорциумный кредит несколько банков выдают вместе, когда сумма слишком велика для одного баланса.
Программа «Доступные кредиты 5-7-9%» остаётся главным каналом дешёвых денег для микро-, малого и среднего бизнеса. Ставка для заёмщика — 5%, 7% или 9% в зависимости от сегмента и создания рабочих мест. Лимиты после обновлений 2026 года: до 3 млн грн для ФОП, до 5 млн грн на оборотный капитал, до 60 млн грн на инвестиции вне приоритетов, до 90 млн грн для сельхозпроизводителей, до 150 млн грн на приоритетные направления (в частности переработку), до 250 млн грн на энергетические проекты. Отдельно действует «энергокредит» до 10 млн грн под 0% до трёх лет на генерационные установки и кредиты на восстановление после обстрелов — 0,1% в первые два года, далее 5–9%, лимит до 150 млн грн. Для зон высокого военного риска инвестиционные кредиты могут стоить 1% в первые пять лет.
В октябре 2026 года банкиры публично предупреждали, что государству не хватает средств на своевременную компенсацию процентов по 5-7-9%. Для заёмщика это означает риск: в договоре часто прописано, что при задержке компенсации ставка временно становится рыночной. Перед подписанием стоит прямо спросить, кто несёт этот разрыв и есть ли в графике платежей сценарий без компенсации. Для аграриев правительство отдельно снизило ставку на оборотный капитал до 10% и сняло часть ограничений на долю оборотных средств — это уже другой, более узкий режим, чем общая 5-7-9%.
Рядом с банковским кредитом бизнес часто сравнивает финансовый лизинг и грант. Лизинг — это не классический кредит, а передача имущества в пользование с последующим выкупом; платёж включает стоимость актива. Грант не возвращается, но требует отчётности и целевого использования. В 2026 году для оборудования из каталогов ЕБРР часть банковских кредитов сочетается с компенсацией 10–30% стоимости после установки. Такой гибрид бывает дешевле чистой 5-7-9%, если техника попадает в перечень.
Обеспечение, валюта и тип ставки: что меняет цену сильнее названия продукта
Два кредита с одинаковым названием «потребительский» могут стоить по-разному из-за трёх параметров, которые заёмщики часто читают уже после подписи.
Первый — фиксированная или изменяемая ставка. Фиксированная не меняется в течение всего срока или оговорённого периода. Изменяемая привязана к индексу (часто UIRD) плюс маржа банка. Осенью 2026 года 12-месячный UIRD держался около 14%. Если договор позволяет пересмотр, рост учётной ставки НБУ с 15,5% до 16% в сентябре 2026 года со временем переходит в стоимость новых и части старых кредитов. Для ипотеки на 15–20 лет плавающая ставка без потолка — это отдельный риск, который стоит считать в бюджете.
Второй — валюта. Гривневый кредит не имеет курсового риска для человека, который получает доход в гривне. Валютный (доллар, евро) выглядит дешевле по номинальной ставке, но официальный курс доллара в начале октября 2026 года составлял около 44,95 грн. Любое обесценивание гривны увеличивает платёж в национальной валюте. После 2014–2015 и 2022 годов банки резко сузили валютное кредитование населения; для бизнеса с валютной выручкой оно ещё встречается.
Третий — качество обеспечения и кредитный класс. НБУ требует от банков классифицировать активы по риску и формировать резервы. Для заёмщика это проявляется в скоринге, требовании справки о доходах, поручительства или залога. Доля неработающих кредитов в системе на 1 сентября 2026 года снизилась до 11,5% (9,7% в портфеле физических лиц и 13,9% в бизнесе). Банки охотнее кредитуют, но не снижают требования к новым заёмщикам: рост портфеля идёт за счёт более качественных выдач, а не смягчения андеррайтинга.
Ошибки, из-за которых выбирают не тот вид кредита
В реальных кейсах самая дорогая ошибка — сравнивать номинальную ставку «от» вместо реальной годовой. Закон о потребительском кредитовании обязывает банк показывать полную стоимость. Комиссия за выдачу, ежемесячная плата за счёт и страхование, от которого нельзя отказаться, легко добавляют 10–20 процентных пунктов к рекламной цифре.
- Брать кредит наличными на авто или ремонт, когда магазин или дилер даёт целевую рассрочку с более низкой полной стоимостью. Разница в переплате выясняется только после расчёта графика.
- Держать долг на кредитной карте после окончания льготного периода. Карта превращается в один из самых дорогих видов банковского кредита, хотя оформлялась как «бесплатная».
- Считать бизнес-кредит по ставке 5-7-9% без сценария задержки компенсации. Осенью 2026 года такая задержка уже была предметом публичных жалоб банков.
- Игнорировать запрет досрочного погашения или комиссию за него. Для короткого кеш-кредита возможность закрыть долг через полгода часто важнее 1–2 пунктов ставки.
- Оформлять поручительство «для галочки». Поручитель отвечает солидарно: банк может взыскать долг с него, не дожидаясь продажи залога основного должника.
Отдельная ловушка — путать банковский кредит с микрозаймом финансовой компании. МФО не является банком, продукт короткий, реальная годовая ставка часто трёхзначная. Для классификации банковского кредита эти договоры не относятся, даже если деньги приходят на карту того же банка.
Если выбранный вид кредита перестал быть подъёмным
Просрочка дороже почти любой реструктуризации. Пени, повышенная ставка и фиксация негативной истории в бюро кредитных историй (УБКИ, другие бюро, Кредитный реестр НБУ) закрывают доступ к более дешёвым видам кредита на годы. Ипотека и 5-7-9% требуют чистой или хотя бы объяснимой истории; после 90 дней просрочки шансы резко падают.
Первый шаг — письменное обращение в банк до выхода на глубокую просрочку. Типичные инструменты: кредитные каникулы (отсрочка тела или всего платежа на 1–6 месяцев), пролонгация срока с уменьшением платежа, перевод дорогого карточного долга в разовый кредит с понятным графиком. Банк не обязан согласиться, но до просрочки переговоры проще: портфель ещё не стал неработающим, резерв не сформирован в полном объёме.
Если залог есть, продажа имущества по соглашению сторон обычно даёт лучшую цену, чем принудительное взыскание. Для ипотеки стоит отдельно проверить, не действует ли мораторий или специальный режим для определённой категории заёмщиков — такие нормы в военный период менялись и их нужно читать в актуальной редакции на дату обращения. Рефинансирование в другом банке имеет смысл только тогда, когда новая реальная ставка и расходы на переоформление залога ниже остатка переплаты по старому договору.
Из практики кредитных комитетов видна одна повторяющаяся схема: человек берёт карту «на всякий случай», потом кеш-кредит на закрытие карты, потом ещё одну карту. Каждый следующий продукт дороже, потому что скоринг уже видит нагрузку. Остановить цепочку дешевле на первом договоре, чем искать консолидацию после трёх просрочек.
Виды банковского кредита — это не список названий на лендинге, а набор ограничений и цен. Короткий бланковый продукт платит за скорость высокой реальной ставкой. Длинный обеспеченный — более низкой ставкой и жёстким контролем имущества. Государственные программы 2026 года (єОселя, 5-7-9%, энергетические линии) временно ломают эту логику, но только внутри своих правил и только пока компенсация реально доходит до банка. Перед подписью достаточно сверить четыре вещи: цель с типом продукта, реальную годовую ставку, график на весь срок и сценарий, если льгота исчезнет.