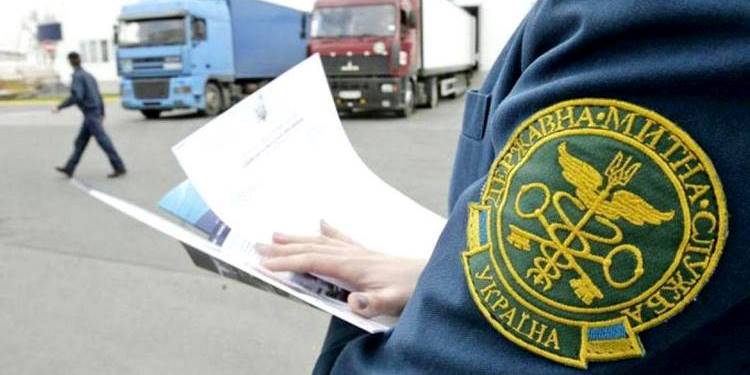
Таможенное дело — это установленный порядок и условия перемещения товаров через таможенную границу Украины, их таможенный контроль и таможенное оформление, применение механизмов тарифного и нетарифного регулирования внешнеэкономической деятельности, взимание таможенных платежей, ведение таможенной статистики, обмен таможенной информацией, ведение Украинской классификации товаров внешнеэкономической деятельности, государственный контроль непищевой продукции при ввозе, предотвращение и противодействие контрабанде, борьба с нарушениями таможенных правил, организация деятельности таможенных органов и другие меры, направленные на реализацию государственной таможенной политики.
Это не просто формальности на границе. Таможенное дело формирует фискальные поступления в бюджет, защищает внутренний рынок от недобросовестной конкуренции, обеспечивает соблюдение запретов и ограничений в отношении определенных категорий товаров и создает условия для законной внешней торговли. Оно охватывает как коммерческие партии товаров, так и личные вещи граждан, почтовые отправления и транзит.
Для новичка таможенное дело часто выглядит как набор документов и очередей на пункте пропуска. Для опытного участника внешнеэкономической деятельности — это система правил, режимов, рисков и возможностей оптимизации расходов при условии полного соблюдения законодательства. Понимание ее структуры помогает избежать штрафов, задержек и лишних расходов.
Юридическая рамка: как Таможенный кодекс очерчивает таможенное дело
Действующий Таможенный кодекс Украины в статье 7 фиксирует, что именно составляет таможенное дело. Перечень не является исчерпывающим: в него входят и меры, прямо не названные, если они направлены на реализацию государственной таможенной политики. Основы определяются Кодексом и другими законами: правовой статус таможенных органов, таможенная территория и граница, процедуры контроля и оформления, таможенные режимы, запреты и ограничения, условия взимания платежей и льготы.
Таможенное дело осуществляется с соблюдением международных форм декларирования, методов определения таможенной стоимости, систем классификации и кодирования товаров и системы таможенной статистики. Украина придерживается общепризнанных норм, в частности Гармонизированной системы описания и кодирования товаров. Это создает предсказуемость для иностранных контрагентов и снижает риски расхождений в классификации.
Принципы осуществления таможенного дела закреплены в статье 8 Кодекса. Среди них — исключительная юрисдикция Украины на ее таможенной территории, исключительные полномочия таможенных органов, законность и презумпция невиновности, единый порядок перемещения товаров, упрощение законной торговли, равенство интересов субъектов хозяйствования, соблюдение прав лиц, поощрение добросовестности, гласность, прозрачность и ответственность участников. Решения таможенные органы принимают в разумный срок, но не позднее предельных сроков, установленных законодательством.
Эта нормативная база делает таможенное дело не произвольной административной деятельностью, а четко регламентированной функцией государства с балансом между контролем и содействием торговле.
Архитектура системы: от политики Министерства финансов до пунктов пропуска
Политику в таможенной сфере формирует Министерство финансов Украины. Реализует ее Государственная таможенная служба Украины — центральный орган исполнительной власти, деятельность которого направляется и координируется Кабинетом Министров через Министра финансов. Служба создана в 2019 году после отделения от Государственной фискальной службы и имеет статус юридического лица.
Основные задачи Гостаможслужбы включают обеспечение реализации государственной таможенной политики, защиту таможенных интересов и экономической безопасности, создание условий для развития внешнеэкономической деятельности с балансом между контролем и упрощением законной торговли, а также борьбу с правонарушениями при применении таможенного законодательства. Служба организует таможенный контроль и оформление, ведет статистику, применяет системы анализа рисков и координирует территориальные органы.
Территориальные подразделения — это таможни (региональные и специализированные) и таможенные посты. Они непосредственно осуществляют оформление, контроль, взимание платежей и взаимодействие с декларантами. Специализированные подразделения, например энергетическая или координационно-мониторинговая таможня, решают узкие задачи. В 2026 году председателем Государственной таможенной службы назначен Орест Мандзий.
В нашей практике мы сталкивались со случаем, когда компания из центральных областей Украины оформила импорт через таможню на западе страны из-за удобства логистики и меньших очередей. Такая гибкость возможна благодаря единой системе, но требует правильного выбора таможенного органа назначения и соблюдения процедур транзита или доставки.
Составляющие таможенного дела и их взаимодействие в повседневной практике
Перемещение товаров через таможенную границу начинается с декларирования. Декларант подает таможенную декларацию (или использует упрощенные формы для определенных категорий), определяет таможенный режим и уплачивает платежи. Таможенный контроль проверяет соответствие заявленных данных фактическим: документы, осмотр, взвешивание, лабораторные исследования при необходимости. Таможенное оформление завершается выпуском товаров в свободное обращение или размещением под другой режим.
Тарифное регулирование охватывает ставки ввозной и вывозной пошлины, акциз, НДС. Нетарифное — лицензирование, квоты, сертификацию, санитарный, фитосанитарный, ветеринарный контроль, экспортный контроль. Борьба с контрабандой и нарушениями таможенных правил включает оперативно-розыскные меры, административные производства и взаимодействие с другими правоохранительными органами.
Ведение Украинской классификации товаров внешнеэкономической деятельности (УКТ ВЭД) и таможенной статистики обеспечивает единый учет и анализ торговых потоков. Обмен информацией с иностранными таможенными администрациями и международными организациями (Всемирная таможенная организация, Всемирная торговая организация) повышает эффективность контроля и снижает риски двойного декларирования.
Для физических лиц таможенное дело проявляется в правилах беспошлинного ввоза личных вещей, оформлении автомобилей, почтовых отправлений. Для юридических лиц — в классификации товара по УКТ ВЭД, подтверждении таможенной стоимости, применении преференций по международным соглашениям и ведении учета для последующих проверок.
Таможенные режимы: сравнение условий для разных категорий участников
Таможенный режим определяет статус товара и правила его использования или распоряжения после оформления. Основные режимы — импорт (выпуск в свободное обращение), экспорт, транзит, временный ввоз, таможенный склад, переработка на таможенной территории или за ее пределами, специальная таможенная зона.
Для новичка наиболее привычный режим — импорт: полная уплата платежей и свободное распоряжение товаром на территории Украины. Опытный участник часто комбинирует режимы: например, временный ввоз оборудования для выставки или ремонта с последующим реэкспортом, или размещение на таможенном складе для отсрочки платежей.
| Режим | Основные условия | Для кого подходит | Ключевые ограничения |
|---|---|---|---|
| Импорт (свободное обращение) | Уплата всех платежей, полное распоряжение | Большинство коммерческих импортных операций | Нужна полная документация и подтверждение стоимости |
| Транзит | Перемещение через территорию без выпуска в свободное обращение | Логистические компании, транзитные потоки | Гарантия доставки, ограниченные сроки |
| Временный ввоз | Частичное или полное освобождение от платежей с условием реэкспорта | Выставки, ремонт, аренда оборудования | Ограниченный срок, запрет отчуждения |
| Таможенный склад | Хранение под таможенным контролем без уплаты платежей | Импортеры с потребностью отсрочки платежей | Ограниченный срок хранения, контроль склада |
Данные соответствуют положениям Таможенного кодекса Украины. Выбор режима влияет на сумму платежей, сроки и последующие обязанности. Ошибка в выборе режима на этапе декларирования приводит к необходимости корректировки и возможных дополнительных расходов.
Типичные ошибки при таможенном оформлении и их последствия
Даже опытные участники внешнеэкономической деятельности допускают ошибки, которые затягивают оформление или приводят к штрафам.
- Неправильная классификация по УКТ ВЭД. Разница в одном знаке кода меняет ставку пошлины и требования к сертификации. Последствия — доначисление платежей, административная ответственность и возможная конфискация.
- Недостоверное определение таможенной стоимости. Занижение стоимости без подтверждающих документов (контракт, инвойс, банковские платежки, прайс-листы) вызывает корректировку со стороны таможни и дополнительные платежи.
- Отсутствие или несоответствие разрешительных документов. Для товаров, подлежащих лицензированию или сертификации, отсутствие бумаг блокирует выпуск. Даже для личных вещей превышение норм беспошлинного ввоза требует декларирования.
- Несвоевременная подача декларации или уплата платежей. Просрочка влечет пеню и может стать основанием для отказа в выпуске или возбуждения производства.
- Игнорирование системы анализа рисков. Повторные расхождения в документах повышают профиль риска и увеличивают вероятность физического досмотра.
Избежать этих ситуаций помогает предварительная проверка кода товара на официальных ресурсах, сбор полного пакета документов до прибытия груза и консультация с таможенным брокером при сложных поставках.
Чек-лист самопроверки перед подачей декларации
Перед подачей таможенной декларации стоит пройти простой контроль. Он подходит и для физических лиц, и для компаний.
- Проверить соответствие кода УКТ ВЭД описанию товара, техническим характеристикам и назначению.
- Собрать подтверждения таможенной стоимости: контракт, инвойс, транспортные документы, платежные поручения, документы о страховании и фрахте.
- Уточнить наличие разрешительных документов (сертификаты, лицензии, ветеринарные или фитосанитарные свидетельства) и их актуальность.
- Рассчитать ориентировочную сумму платежей с учетом курса валют и ставок на день оформления.
- Убедиться, что выбранный таможенный режим соответствует цели перемещения и дальнейшему использованию товара.
- Проверить реквизиты декларанта, отправителя и получателя, а также соответствие данных во всех документах.
Если хотя бы один пункт вызывает сомнение, лучше отложить подачу и уточнить информацию. Это экономит время и средства по сравнению с исправлением ошибок после принятия декларации таможенным органом.
Когда самостоятельно, а когда нужен специалист: практические ориентиры
Физические лица часто оформляют личные вещи, почтовые отправления небольшой стоимости или автомобили самостоятельно. Электронные сервисы и «зеленый коридор» упрощают процедуру, если нет превышения норм и запрещенных товаров. Для коммерческих партий с несколькими позициями, сложными кодами УКТ ВЭД или необходимостью применения преференций самостоятельное оформление повышает риск ошибок.
Таможенный брокер (таможенный представитель) действует на основании договора и имеет право подавать декларации от имени декларанта. Он несет ответственность за правильность оформления в пределах полномочий. Обращаться к нему целесообразно при регулярных поставках, больших объемах, товарах с особыми требованиями (пищевые продукты, техника с сертификацией, подакцизные товары) или когда нужна оптимизация логистики и платежей.
Мы провели анализ типичных обращений и выявили, что компании, которые впервые импортируют оборудование или сырье с нестандартными характеристиками, почти всегда нуждаются в консультации специалиста на этапе подготовки контракта. Это позволяет правильно зафиксировать условия поставки и избежать споров относительно стоимости или классификации позже.
Самостоятельно можно обойтись, если поставка разовая, товар простой (одежда, бытовые товары без особых требований), документы полные и сумма небольшая. Во всех остальных случаях расходы на брокера обычно меньше потенциальных штрафов и простоев.
Вопросы, которые возникают чаще всего
Можно ли ввезти товар без уплаты пошлины? Да, в случаях, предусмотренных законом: личные вещи в пределах норм, товары для собственного потребления в почтовых отправлениях до определенных лимитов (с учетом изменений относительно НДС), гуманитарная помощь по установленной процедуре, товары из преференциальных стран при условии подтверждения происхождения. Каждый случай требует проверки конкретных норм.
Что делать, если таможня скорректировала стоимость? Декларант имеет право предоставить дополнительные документы, обжаловать решение в административном порядке или в суде. Важно сохранить всю корреспонденцию и расчеты. Часто корректировка возникает из-за отсутствия первичных документов о цене фактически уплаченной или подлежащей уплате.
Как узнать код товара по УКТ ВЭД? Официальные разъяснения и классификационные решения публикует Государственная таможенная служба. Можно воспользоваться поиском по описанию или обратиться за предварительным решением относительно классификации. Самостоятельное определение без проверки рискованно.
Нужна ли таможенная декларация для почтового отправления? Для большинства международных почтовых и экспресс-отправлений декларация подается оператором. Получатель уплачивает платежи, если они начислены. С 2026–2027 годов правила относительно НДС на отправления меняются: льгота для коммерческих посылок до 150 евро отменяется, обязанность начисления возлагается на маркетплейсы в определенных случаях.
Какие сроки хранения товаров на таможенном складе? Зависят от режима и типа склада. Общие правила установлены Кодексом; превышение срока требует изменения режима или уплаты платежей. Конкретные сроки уточняют в таможенном органе или в договоре со складом.
Изменения 2026 года и подготовка к европейским стандартам
В 2026 году продолжается подготовка нового Таможенного кодекса Украины, построенного по логике таможенного законодательства ЕС. Законопроект принят за основу в августе 2026 года; вступление в силу запланировано не ранее декабря 2027 года с поэтапным переходом на новые электронные системы до конца 2029 года. Документ содержит более 780 статей и направлен на гармонизацию процедур, усиление цифровой трансформации и повышение прозрачности.
Параллельно Верховная Рада в октябре 2026 года приняла изменения относительно налогообложения международных почтовых и экспресс-отправлений: отмена льготы по НДС для коммерческих посылок стоимостью до 150 евро с переходным периодом и введением механизмов, близких к европейской системе IOSS. Некоммерческие отправления между физическими лицами до 45 евро сохраняют определенные льготы.
Цифровизация остается приоритетом: безбумажное оформление, электронные декларации, системы управления рисками и обмен данными с другими органами. Для бизнеса это означает необходимость обновлять учетные системы и обучать персонал. Для граждан — более удобные сервисы при оформлении личных вещей и почтовых отправлений, но с более четким контролем стоимости.
Подготовка к новым правилам уже сейчас включает проверку классификации товаров, актуализацию контрактных условий и мониторинг официальных разъяснений Государственной таможенной службы и Министерства финансов. Действующий Кодекс 2012 года с многочисленными изменениями остается основой до вступления в силу нового документа.
Таможенное дело продолжает эволюционировать от сугубо фискального инструмента к системе, которая сочетает контроль, безопасность и содействие торговле. Понимание ее текущей структуры и направлений изменений позволяет участникам внешнеэкономической деятельности и обычным гражданам действовать уверенно и законно.