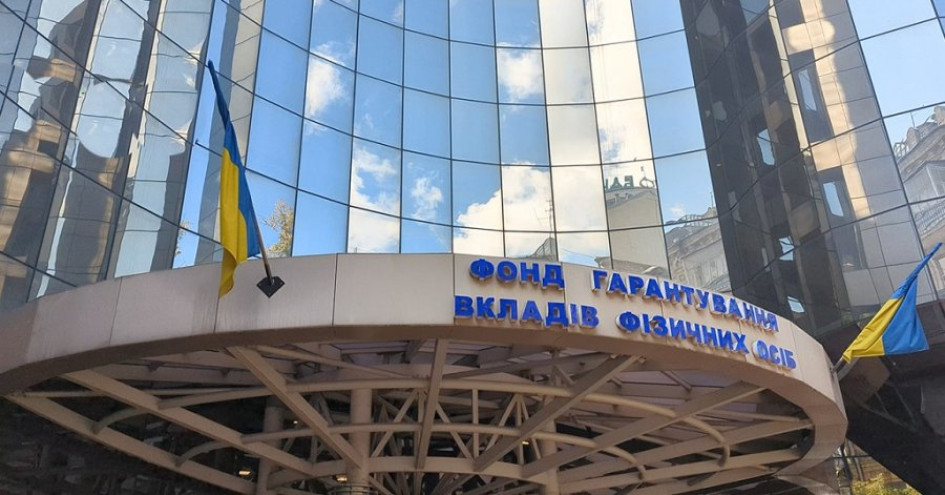
По состоянию на сентябрь 2026 года в Украине действует полная гарантия по вкладам физических лиц и ФОП. Фонд гарантирования вкладов физических лиц (ФГВФЛ) возвращает всю сумму депозита, остатка на карте или текущем счете вместе с начисленными процентами, если банк выводят с рынка. Ограничение «не более 200 тысяч» уже давно не работает, а лимит 600 тысяч гривен включится только через три месяца после отмены военного положения.
Военное положение продлено до 31 октября 2026 года. Пока оно действует и еще три месяца после его прекращения, предельной суммы возмещения нет. После этого Фонд будет гарантировать не менее 600 000 грн одному вкладчику в одном банке по всем счетам вместе. Это и есть ответ на запрос «фонд гарантирования вкладов сумма» — цифра зависит от того, когда именно банк признают неплатежеспособным.
Ниже — как именно считают гарантированную сумму, что выпадает из покрытия, как получить деньги через банк-агент или «Дію» и как разложить сбережения так, чтобы после возвращения лимита не потерять часть средств.
Какая сумма гарантирована сейчас и когда появится потолок 600 000 грн
С 13 апреля 2022 года действует Закон Украины «О внесении изменений в некоторые законы Украины относительно обеспечения стабильности системы гарантирования вкладов физических лиц». Для банков, решение о неплатежеспособности или отзыве лицензии в отношении которых принято после этой даты, Фонд возмещает каждому вкладчику средства в полном размере вклада, включая проценты на конец дня, предшествующего дню начала вывода банка с рынка. Исключения остались только те, что прямо прописаны в части четвертой статьи 26 Закона «О системе гарантирования вкладов физических лиц».
После истечения трех месяцев со дня прекращения или отмены военного положения предельный размер возмещения не может быть меньше 600 000 грн. Административный совет Фонда имеет право поднять эту планку, но уменьшить ее ниже 600 тысяч закон не позволяет. Лимит действует на одного вкладчика в одном банке независимо от количества депозитов, карт и счетов.
Важный нюанс, который часто упускают в коротких справках банков: полная гарантия не «привязана» к дате открытия вклада. Имеет значение дата решения НБУ о выводе банка с рынка. Если банк «упадет» уже после завершения льготного периода, даже старый депозит 2023 года возместят уже в пределах 600 тысяч.
| Период | Гарантированная сумма одному вкладчику в одном банке |
|---|---|
| До 2008 года | 50 000 грн |
| 2008–2012 | 150 000 грн |
| 2012 — 12.04.2022 | 200 000 грн |
| С 13.04.2022 и до конца военного положения + 3 месяца | 100% вклада с процентами |
| После льготного периода | не менее 600 000 грн |
| Цель после приведения к нормам ЕС | эквивалент 100 000 евро |
Источник: Закон «О системе гарантирования вкладов физических лиц», разъяснения ФГВФЛ.
Ощадбанк больше не стоит отдельно. Ранее государство гарантировало там всю сумму даже в мирное время. После завершения специального режима на него будет распространяться тот же лимит 600 тысяч, что и на другие банки-участники Фонда. Все банки Украины являются участниками ФГВФЛ: по состоянию на начало сентября 2026 года в реестре было 59 учреждений.
Как Фонд считает вашу сумму: депозит, карта, валюта и проценты в одном котле
Гарантия считается не «на каждый депозит отдельно», а на лицо в пределах одного банка. Депозит на 400 000 грн, карта с 180 000 грн и текущий счет ФОП на 50 000 грн в том же банке — это одна сумма 630 000 грн. Во время полной гарантии Фонд выплатит все. После возвращения лимита возместят 600 000 грн, остальное включат в кредиторскую очередь во время ликвидации.
В расчет входят:
- срочные депозиты в гривне и валюте;
- остатки на текущих и карточных счетах;
- начисленные, но не выплаченные проценты по состоянию на конец дня перед стартом процедуры вывода банка с рынка;
- именные сберегательные (депозитные) сертификаты, выданные до 30 июня 2021 года.
Валютный вклад конвертируют в гривну по официальному курсу НБУ на тот же день — конец дня, предшествующего началу вывода банка с рынка. Выплату делают только в гривне. Если на счету было 20 000 долларов, а курс того дня составлял, условно, 41,50 грн/$, Фонд зафиксирует 830 000 грн. При полной гарантии выплатят всю эту сумму. После введения потолка — 600 000 грн.
Муж и жена — разные вкладчики, если счета оформлены на разные ФИО и РНОКПП. Лимит после войны тогда применяется к каждому отдельно. Счет ребенка считается за ребенком как вкладчиком; законный представитель получает средства по документам о представительстве. ФОП и физическое лицо — это один человек с одним налоговым номером, поэтому личные и предпринимательские счета в одном банке после возвращения лимита сложатся.
Из практики обращений в Фонд типичная ошибка такая: человек считает, что «депозит гарантирован отдельно от зарплатной карты». Нет. Для Фонда это один вкладчик и один банк.
Кто подпадает под гарантию и какие деньги Фонд не вернет
Гарантия распространяется на физических лиц и физических лиц-предпринимателей. Юридические лица сейчас не покрыты. Фонд публично обсуждает расширение системы на бизнес в рамках европейского стандарта 100 000 евро, но это лишь планы после адаптации законодательства, а не действующая норма 2026 года.
Не путайте банк с иностранным капиталом и филиал иностранного банка. Дочерний банк иностранной группы, зарегистрированный в Украине, является участником Фонда. Вклады в филиале иностранного банка в Украине Фонд не возмещает.
Официальный перечень исключений (статья 26 Закона) стоит знать до открытия продукта, а не после новости о временной администрации:
- средства, переданные банку в доверительное управление;
- остаток менее 10 грн;
- сберегательные и депозитные сертификаты (кроме именных, выданных до 30.06.2021);
- вклады связанных с банком лиц и тех, кто был связанным лицом в течение года до решения НБУ;
- вклады аудиторов и оценщиков банка, если со дня прекращения услуг не прошел год;
- вклады владельца существенного участия в банке;
- вклады с индивидуальными «нерыночными» ставками или другими финансовыми привилегиями;
- вклад, являющийся обеспечением обязательства перед этим же банком — до выполнения обязательства;
- вклады в филиалах иностранных банков;
- вклады в банковских металлах;
- счета под арестом по решению суда;
- вклад, удовлетворение требований по которому приостановлено по закону о предотвращении отмывания средств.
Кредитный союз, инвестиционный фонд, «депозит» в финансовой компании, ОВГЗ и акции в систему ФГВФЛ не входят. Это другой правовой режим и другой риск.
Отдельно о залоге. Если депозит обеспечивает кредит в этом же банке, Фонд не возмещает его, пока обязательство не выполнено. После погашения кредита остаток уже может попасть под гарантию — но только если на тот момент вклад еще существует и подпадает под общие правила.
Как получить возмещение: сроки, банки-агенты и «Дія»
Фонд обязан начать выплаты не позднее 20 рабочих дней со дня начала процедуры вывода банка с рынка. Для банков с базой более 500 000 счетов срок — до 30 рабочих дней. На практике Фонд часто стартует раньше, на 13–15-й рабочий день. Объявление появляется на сайте fg.gov.ua, на сайте банка и в «Голосе Украины» или «Правительственном курьере».
Три рабочих канала:
- Отделение банка-агента. Нужны паспорт и РНОКПП. Представитель добавляет нотариальную доверенность.
- Дистанционно, если вы уже клиент банка-агента и прошли верификацию.
- Услуга «Возврат вкладов» в приложении «Дія»: заявление онлайн и зачисление на карту в банке-агенте.
Комиссии с вкладчика нет. Суммы от 400 000 грн выплачивают безналично на счет в банке-агенте, наличными такие выплаты больше не выдают. Наследники через «Дію» средства не получают: нужно заявление в Фонд со свидетельством о праве на наследство.
Срок, в течение которого можно забрать гарантированную сумму, привязан к ликвидации банка (обычно до трех лет, для системно важного — до пяти). На период военного положения плюс шесть месяцев после него этот срок продлен. Гарантированная сумма не «сгорает» из-за того, что вы не успели на первую неделю выплат. Но сумма сверх гарантии — другая история: кредиторские требования, заявленные позже 30 дней после объявления о ликвидации, считаются погашенными, кроме именно гарантированной части.
Чек-лист, если ваш банк признали неплатежеспособным
- Проверить сообщения на сайте Фонда, а не только в новостях мессенджеров.
- Собрать паспорт и РНОКПП; для наследника — нотариальные документы.
- Убедиться, что счет не под арестом и вклад не является залогом по кредиту в этом банке.
- Выбрать канал: «Дія», онлайн банка-агента или отделение.
- После зачисления сверить сумму с договором: тело + проценты на фиксированную дату.
- Если ожидали больше лимита — подать кредиторские требования в срок, указанный в объявлении о ликвидации.
Типичные ошибки и что делать, если что-то пошло не так
Самый устойчивый миф — «в государственном банке всегда вернут все». После льготного периода Ощадбанк и другие государственные банки будут стоять в той же очереди лимита 600 тысяч. Второй миф — «валюту выплатят валютой». Нет, только гривна по курсу НБУ на фиксированную дату. Третий — «металлический счет тоже под Фондом». Банковские металлы в перечне исключений.
Еще одна ловушка — индивидуальная ставка «как для VIP». Если договор заключен на условиях, которые не являются текущими рыночными, Фонд может отказать в возмещении всего вклада, а не только разницы в процентах. Перед подписанием нестандартного предложения стоит сверить его с публичными тарифами банка.
Если суммы в реестре нет или она занижена, пишите в Отдел защиты прав вкладчиков Фонда. Расхождения часто возникают из-за незакрытых карточных операций платежной системы: выплата по текущему счету стартует после того, как Фонд получит полную информацию о клиринге. Это не отказ, а техническая пауза.
Счет под арестом Фонд не обслуживает, пока арест не снят. После отмены ограничения вкладчик может претендовать на возмещение в пределах правил, действующих на день начала вывода банка с рынка. Для людей за границей рабочий путь — «Дія» или дистанционное зачисление в банке-агенте без приезда в Украину.
Многие сталкиваются с ситуацией, когда после выплаты гарантии остается «хвост» сверх лимита. Этот остаток не исчезает автоматически: его включают в четвертую очередь кредиторов. Выплата зависит от того, сколько удастся выручить от продажи активов банка. Исторически удовлетворение этой очереди неполное, поэтому рассчитывать на 100% суммы сверх гарантии не стоит.
Сколько держать в одном банке, когда лимит снова заработает
Пока действует 100% покрытие, дробить средства между банками только ради Фонда нет смысла. Есть смысл смотреть на операционный риск, качество сервиса и валютную структуру. Но долгосрочное планирование уже сейчас стоит строить от цифры 600 000 грн — именно она станет полом после льготного периода.
Практическое правило на мирное время: в одном банке сумма вклада + карт + ФОП-счета + уже начисленных процентов не должна превышать лимит. Проценты «съедают» запас. Депозит 580 000 грн под 12% годовых за год пересечет 600 тысяч. Поэтому потолок закладывают с запасом или раскладывают между двумя банками.
| Сценарий после возвращения лимита | Что покроет Фонд | Что под риском |
|---|---|---|
| 550 000 грн в банке А (депозит + карта) | всю сумму с процентами в пределах 600 000 | только превышение лимита, если проценты «вытянут» выше |
| 400 000 в банке А и 400 000 в банке Б | по 400 000 в каждом, вместе 800 000 | ничего в пределах этих сумм |
| 900 000 только в банке А | 600 000 | 300 000 — кредиторская очередь |
| Личные 400 000 + ФОП 350 000 в банке А | 600 000 на лицо | 150 000 |
| Муж 500 000 и жена 500 000 в одном банке | по 500 000 каждому | ничего, если счета на разных лиц |
Источник логики расчета: норма закона о лимите «на одного вкладчика в одном банке», разъяснения АУБ и ФГВФЛ.
Диверсификация между банками работает только если это разные юридические лица. Два бренда одной группы — проверяйте, это один банк в реестре участников Фонда. Реестр публикуется на сайте ФГВФЛ; перед большим переводом стоит сверить учреждение именно там, а не по приложению в телефоне.
Резервы Фонда, статистика вкладов и ориентир 100 000 евро
По состоянию на 1 сентября 2026 года вклады физических лиц, включая ФОП, достигли 1 760,2 млрд грн. Из них 1 157,9 млрд грн — в гривне, 602,3 млрд грн — в иностранной валюте. Доля ФОП в количестве вкладчиков — 3,2%, в сумме вкладов — 11,8% (208,2 млрд грн). По размерам существенная часть средств уже лежит выше будущего лимита 600 тысяч: сегмент свыше 1 млн грн занимает заметную долю портфеля. Именно поэтому вопрос «какая сумма Фонда» после войны станет практическим не для абстрактного вкладчика, а для тех, кто держит большие остатки в одном банке.
За все время работы Фонд выплатил гарантированное возмещение на 105,1 млрд грн более чем 2 млн лиц (около 96,1% тех, кто обратился). За период полномасштабного вторжения — около 9,4 млрд грн. В 2026 году больших «свежих» банкротств с массовыми выплатами почти не было: за восемь месяцев Фонд направил на гарантированные выплаты около 20,9 млн грн. Ресурсная база самого учреждения на середину–конец 2026 года оценивалась в более 50 млрд грн. Выплаты гарантии идут из средств Фонда, а не из бюджета «в моменте».
Стратегический ориентир, о котором говорят в ФГВФЛ, — выравнивание с директивой ЕС: 100 000 евро на вкладчика. Это не автоматическая замена 600 тысяч после отмены военного положения. Сначала заработает национальный лимит «не менее 600 000 грн», и только после имплементации европейских правил сумма подтянется к стандарту ЕС. Для юридических лиц отдельно обсуждают тот же европейский порог, но без принятого закона обещать покрытие бизнеса нельзя.
Горячая линия Фонда: 0 800 105 800. Официальный сайт — fg.gov.ua. Перед договором банк обязан выдать справку о системе гарантирования; если в отделении до сих пор висит цифра 200 000 грн, ориентируйтесь на закон, а не на устаревший стенд.
Ключевые инсайты
Сегодня фонд гарантирования вкладов сумма — это полное покрытие для физлиц и ФОП, пока длится военное положение и еще три месяца после него. Завтрашняя рабочая цифра для планирования — 600 000 грн на человека в одном банке по всем счетам и процентам. Валюту пересчитают в гривну по курсу НБУ на фиксированную дату. Металлы, сертификаты нового образца, доверительное управление и индивидуальные «нерыночные» сделки стоят вне системы.
Если банк выпадет с рынка сейчас, алгоритм простой: дождаться объявления Фонда, получить средства через агента или «Дію», проверить начисления процентов. Если думаете на год-два вперед, считайте не «хорошую ставку в одном месте», а сумму после капитализации и то, как она ляжет на будущий лимит. Гарантия защищает вклад, но не заменяет проверку, в каком именно банке и на каких условиях лежат деньги.