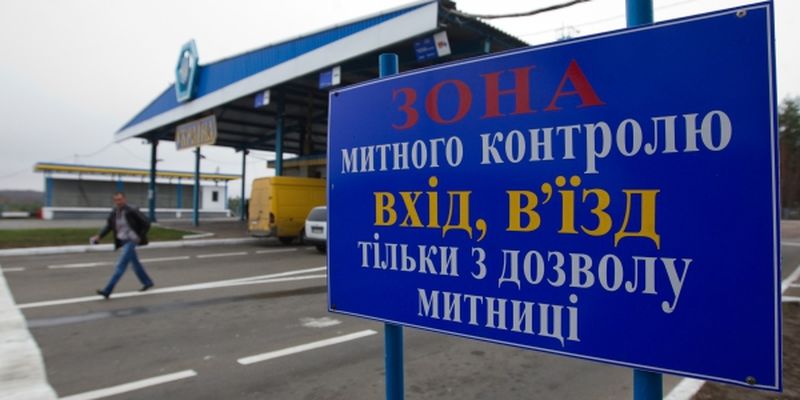
Митний кордон це межі митної території України, які визначають простір дії національного митного законодавства. Він збігається з державним кордоном, за винятком меж штучних островів, установок і споруд у виключній морській економічній зоні, де поширюється виключна юрисдикція України. Саме через цей кордон товари, транспортні засоби та валютні цінності переміщуються лише за умови дотримання встановлених процедур, сплати платежів і проходження контролю.
На практиці митний кордон виступає інструментом регулювання зовнішньоекономічної діяльності. Він забезпечує захист внутрішнього ринку, збір митних платежів і запобігання незаконному обігу товарів. Для громадян і суб’єктів господарювання перетин цього кордону означає обов’язок декларувати певні категорії майна, дотримуватися лімітів і взаємодіяти з митними органами в пунктах пропуску.
Розуміння механізмів роботи митного кордону допомагає уникнути затримок, штрафів і помилок під час подорожей чи комерційних операцій. У 2026 році правила враховують як загальні норми Митного кодексу України, так і спеціальні положення, пов’язані з умовами воєнного стану та оновленнями щодо міжнародних відправлень.
Юридичне визначення митного кордону України
Згідно з положеннями Митного кодексу України, межі митної території України становлять митний кордон України. Митний кордон збігається з державним кордоном України, крім меж штучних островів, установок і споруд, створених у виключній (морській) економічній зоні України, на які поширюється виключна юрисдикція України. Межі території цих об’єктів також становлять митний кордон.
Митна територія включає сухопутну частину, територіальне море, внутрішні води, повітряний простір, а також території вільних митних зон і зазначених штучних об’єктів у виключній економічній зоні. Для цілей окремих розділів Кодексу території вільних митних зон можуть вважатися такими, що перебувають поза межами митної території, що створює специфічний режим оподаткування та контролю.
Державний кордон України, з яким здебільшого збігається митний, встановлюється на суші за характерними точками рельєфу або орієнтирами, на морі — по зовнішній межі територіального моря, на річках — по середині головного фарватеру або тальвегу. На водосховищах і штучних водоймах лінія зберігається відповідно до положення до їх заповнення. Ці норми закріплені в Законі України «Про державний кордон України» і забезпечують стабільність просторових меж.
Відмінності митного кордону від державного
Державний кордон є фізичною лінією на місцевості, позначеною прикордонними знаками, яка фіксує межі суверенітету держави. Він має вертикальну поверхню, що поширюється на повітряний простір і надра. Митний кордон, навпаки, має переважно юридичний характер і визначає сферу дії митного законодавства щодо переміщення товарів і транспортних засобів.
На зовнішньому контурі обидва кордони здебільшого збігаються. Проте внутрішні митні кордони можуть виникати всередині території держави у зв’язку з вільними митними зонами або зонами митного контролю в аеропортах. Перетин державного кордону без перетину митного можливий у випадках, коли особа або транспорт переміщуються в межах митної території, але з особливим режимом.
Ключова практична різниця полягає в тому, що на державному кордоні здійснюють прикордонний контроль особи та транспортних засобів, тоді як на митному — контроль товарів, валютних цінностей і дотримання митних режимів.
Це розмежування впливає на послідовність перевірок у пунктах пропуску: при в’їзді прикордонний контроль зазвичай передує митному, а при виїзді — навпаки.
Види митного кордону та зони контролю
Митний кордон поділяють на зовнішній і внутрішній. Зовнішній розмежовує митні території суміжних держав і переважно збігається з державним кордоном. На ньому діє адміністративно-правовий режим, встановлений законодавством про державний кордон, і розташовані пункти пропуску з повним комплексом контрольних процедур.
Внутрішній митний кордон проходить у глибині митної території. Він виникає навколо вільних митних зон, де застосовують спеціальні режими зберігання та переробки товарів, або в зонах митного контролю міжнародних аеропортів. У таких зонах товари можуть перебувати під митним наглядом без повного випуску у вільний обіг.
Зони митного контролю створюють у пунктах пропуску, на територіях митних органів і в інших місцях, де здійснюють митні формальності. Вони обмежують доступ сторонніх осіб і забезпечують проведення огляду, догляду та декларування. Режим таких зон регулюється наказами митних органів і передбачає чіткі правила перебування транспортних засобів і товарів.
Пункти пропуску через митний кордон
Переміщення товарів і транспортних засобів через митний кордон України здійснюється виключно в пунктах пропуску через державний кордон. Перелік таких пунктів затверджує Кабінет Міністрів України з урахуванням міжнародних договорів. У 2025 році перелік розширили додатковими пунктами для автомобільного, залізничного, поромного, повітряного та річкового сполучення.
Пункти пропуску класифікують за кількома критеріями, що впливає на обсяг дозволених операцій і категорії осіб.
| Критерій класифікації | Види пунктів | Основні особливості |
|---|---|---|
| За категоріями | Міжнародні, міждержавні, місцеві | Міжнародні пропускають громадян і вантажі будь-яких держав; місцеві — переважно мешканців прикордонних районів |
| За видом сполучення | Автомобільні, залізничні, морські, повітряні, поромні, річкові, пішохідні | Визначає тип транспорту та інфраструктуру контролю |
| За характером перевезень | Пасажирські, вантажні, вантажно-пасажирські | Може обмежувати вантажопідйомність або види операцій |
| За режимом роботи | Постійні, тимчасові; цілодобові або з обмеженим часом | Впливає на доступність і планування маршрутів |
Дані класифікації ґрунтуються на положеннях законодавства України про державний кордон і митну справу. У пунктах пропуску застосовують типові технологічні схеми, які координують дії прикордонної служби, митниці та інших контролюючих органів.
Процедури переміщення через митний кордон
Пропуск через митний кордон означає дозвіл митних органів на переміщення товарів із визначеною метою. Для фізичних осіб це передбачає подання декларації в певних випадках, зокрема при вивезенні готівки в еквіваленті понад 10 000 євро. Для резидентів сума, що перевищує цей ліміт, потребує документів, які підтверджують походження коштів. Недекларування тягне відповідальність згідно зі статтею 471 Митного кодексу.
Товари комерційного призначення підлягають декларуванню, сплаті мита, ПДВ та акцизного податку залежно від коду УКТЗЕД і митного режиму. У 2026 році Верховна Рада ухвалила зміни щодо оподаткування міжнародних поштових і експрес-відправлень, які наближають правила до європейських стандартів. Звільнення від ПДВ зберігається для некомерційних посилок до 45 євро та певних категорій несупроводжуваного багажу, тоді як для дистанційного продажу запроваджують нові механізми обліку.
При в’їзді контроль починається з прикордонних процедур і завершується митними. При виїзді послідовність зворотна. Граничний строк перебування товарів у пункті пропуску обмежений, для автомобільного транспорту він становить п’ять днів. Система управління ризиками дозволяє митникам обирати форми контролю — від документальної перевірки до поглибленого огляду.
Особливості функціонування в умовах 2026 року
У період воєнного стану правила перетину кордону для громадян України чоловічої статі мають додаткові обмеження. Чоловіки віком від 18 до 22 років включно можуть виїжджати без підтвердження мети поїздки за наявності закордонного паспорта та військово-облікового документа. Для старших вікових груп виїзд можливий лише за наявності законних підстав, передбачених постановами Кабінету Міністрів.
Черги на пунктах пропуску, особливо на кордоні з Польщею, залишаються значними. Середня тривалість очікування на окремих напрямках перевищує кілька годин, що вимагає попереднього планування маршруту та перевірки актуальних даних. Україна та сусідні держави працюють над збільшенням пропускної спроможності через спільний контроль і обмін попередньою інформацією.
Для бізнесу важливо враховувати, що вільні митні зони дозволяють зберігати та переробляти товари без сплати митних платежів до моменту випуску у вільний обіг, що оптимізує логістику в умовах обмежених транспортних коридорів.
Митні органи застосовують електронні сервіси декларування, які скорочують час оформлення для авторизованих економічних операторів. Водночас фізичні особи, які переміщують особисті речі, повинні дотримуватися норм щодо несупроводжуваного багажу та уникати комерційних партій без належного оформлення.
Практичні аспекти для громадян і суб’єктів господарювання
Перед перетином митного кордону доцільно перевірити актуальний перелік пунктів пропуску та режим їх роботи на офіційних ресурсах. Для готівки понад встановлений ліміт готують банківські виписки. При замовленні товарів з-за кордону враховують пороги оподаткування, які змінюються відповідно до нових законів, що набувають чинності не раніше середини 2027 року для окремих норм.
Суб’єкти зовнішньоекономічної діяльності отримують спрощення через статус авторизованого економічного оператора, що зменшує частоту фізичних перевірок. При цьому відповідальність за достовірність декларації залишається на декларанті. Порушення митних правил, зокрема недекларування, тягне адміністративні штрафи або конфіскацію залежно від обставин.
Митний кордон функціонує як динамічна система, де юридичні норми поєднуються з технічними можливостями контролю. Точне дотримання процедур забезпечує безперебійне переміщення товарів і осіб, тоді як ігнорування вимог призводить до затримок і фінансових втрат. Знання цих механізмів дозволяє ефективно планувати як особисті поїздки, так і комерційні операції в межах чинного законодавства.